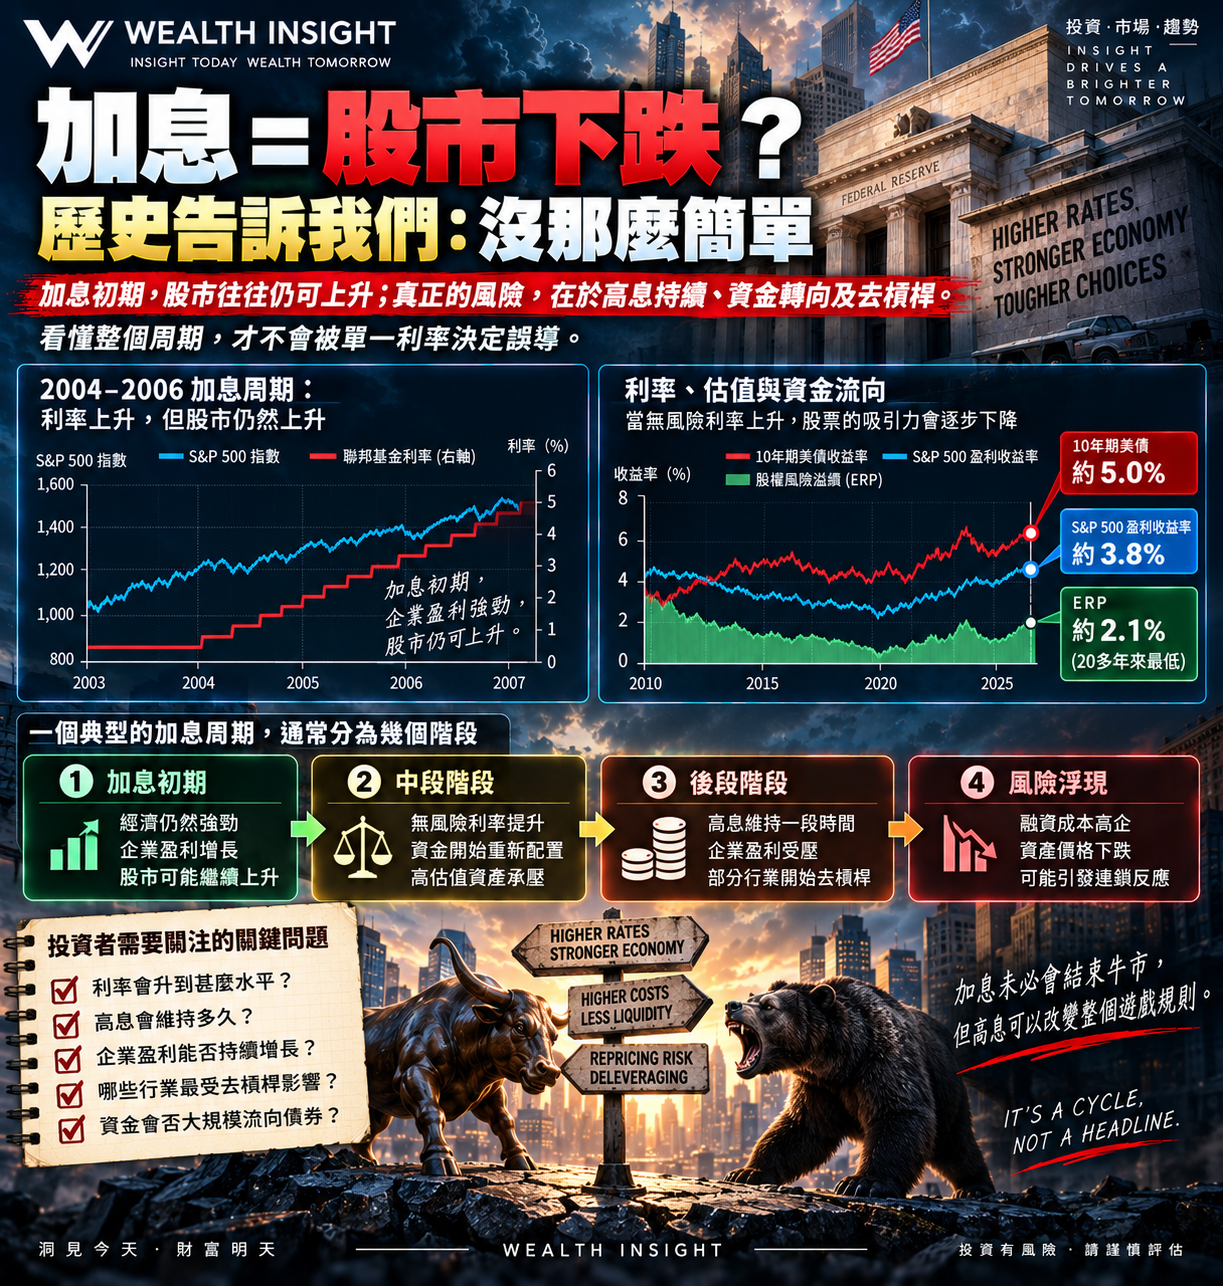
市場焦點加息不等於股市下跌,真正關鍵是利率何時跨過「臨界點」很多人一聽到加息,就會自然聯想到股市下跌,但歷史告訴我們,加息和股市轉熊之間,從來不是一個簡單的因果關係。事實上,在不少加息周期的初段,股票市場不但沒有立即下跌,反而可以繼續上升。原因很簡單,央行通常是在經濟仍然強勁、企業盈利仍然增長、就業和消費仍然有韌性的時候開始加息,所以在這個階段,基本面的改善往往足以抵消利率上升
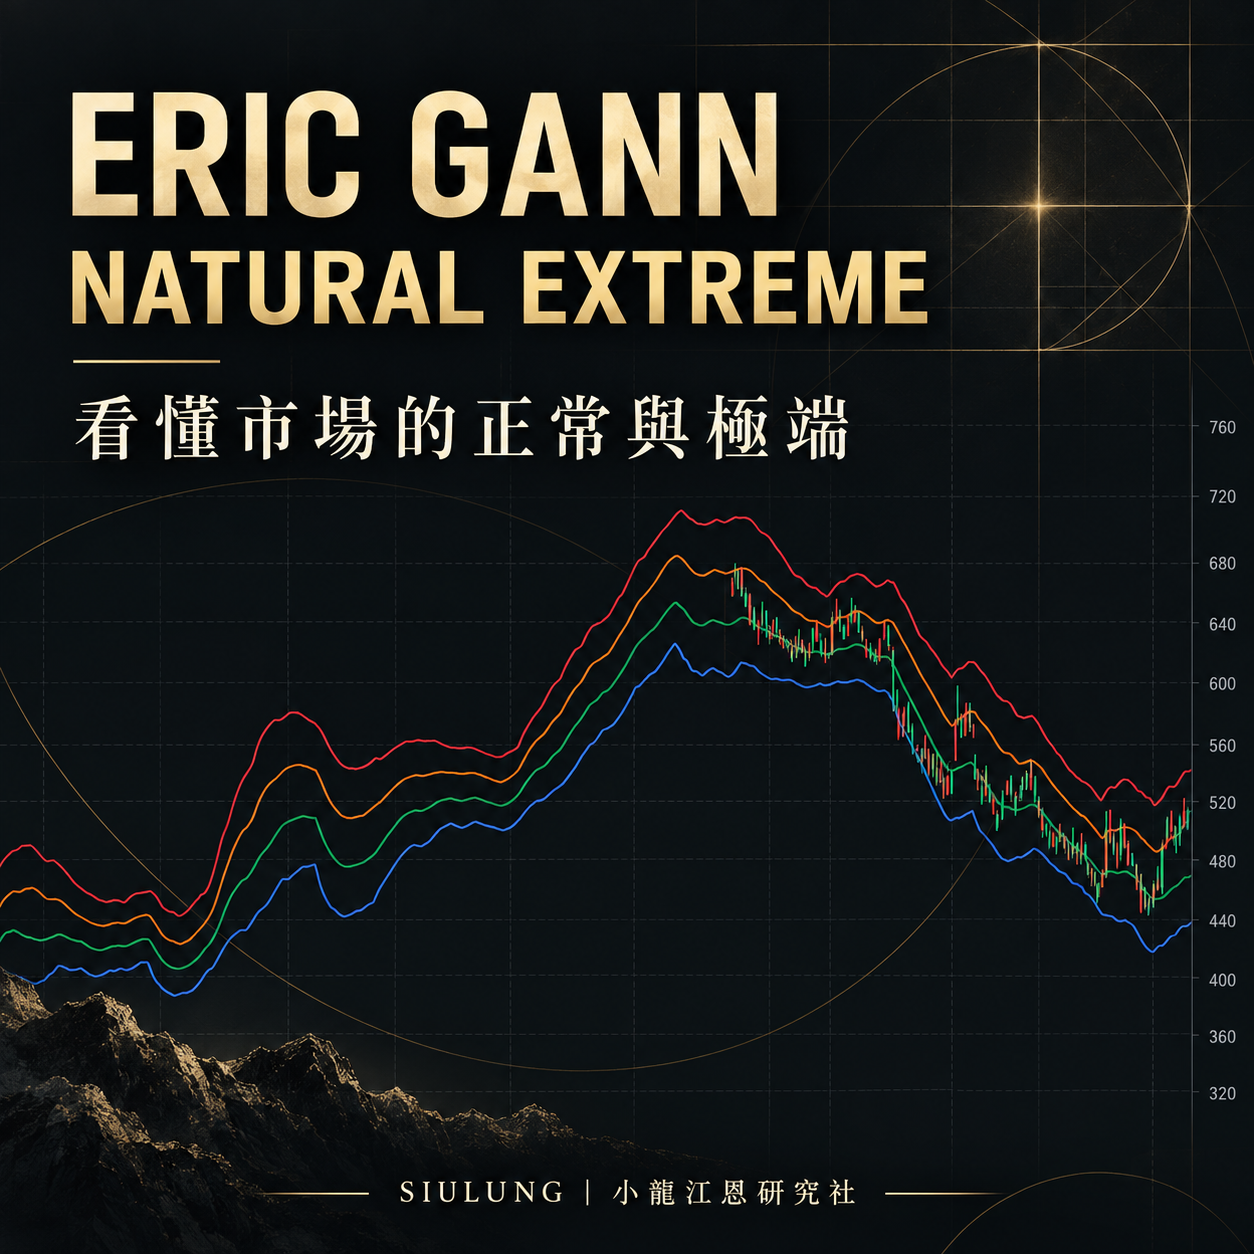
市場焦點【新指標登場|Eric Gann Natural Extreme】市場最難判斷的,往往不是升或跌,而是—— 眼前的波動,究竟只是正常震盪,還是已經走到極端? Eric Gann Natural Extreme 透過動態波動帶,把價格區域清晰劃分為「日常波動」與「極端警戒」,協助你更有系統地判斷市場位置。 當價格仍在近帶內運行,通常屬於正常波動;
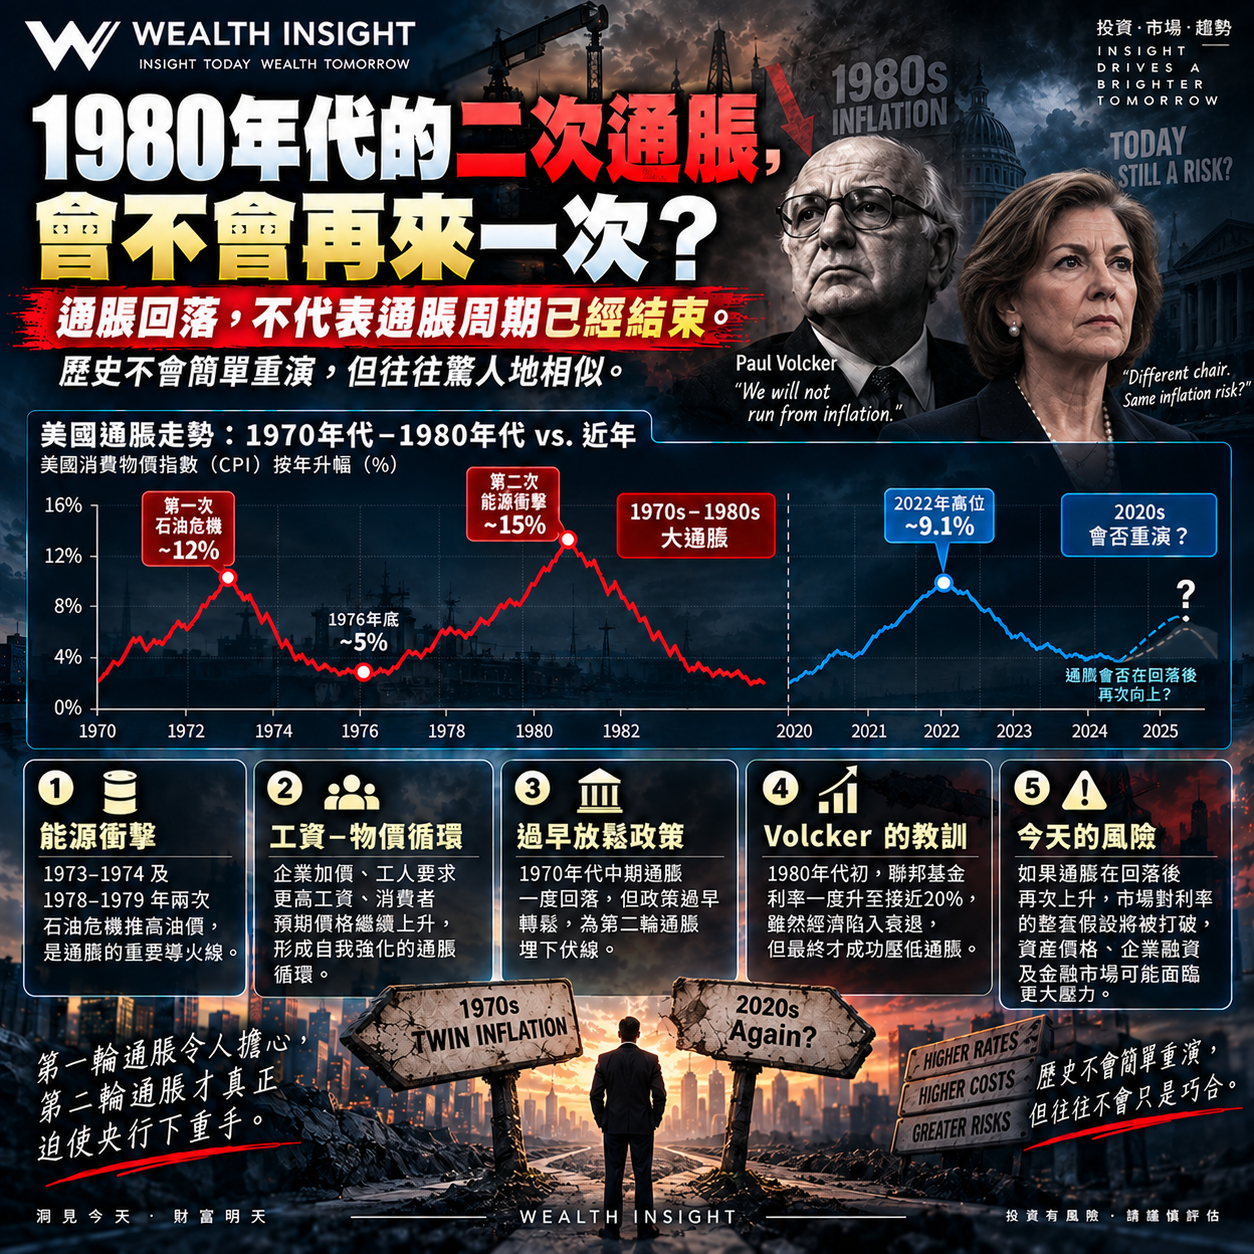
市場焦點1980年代的二次通脹,會不會再來一次?最近我一直在看一張圖,就是把今次美國通脹的走勢,放回1970年代至1980年代初的大通脹周期比較。 很多人現在最關心的,是聯儲局下一次加不加息、加多少,或者加息之後股市會不會立即跌。但我反而覺得,如果只看下一次議息,其實把整件事看得太短。
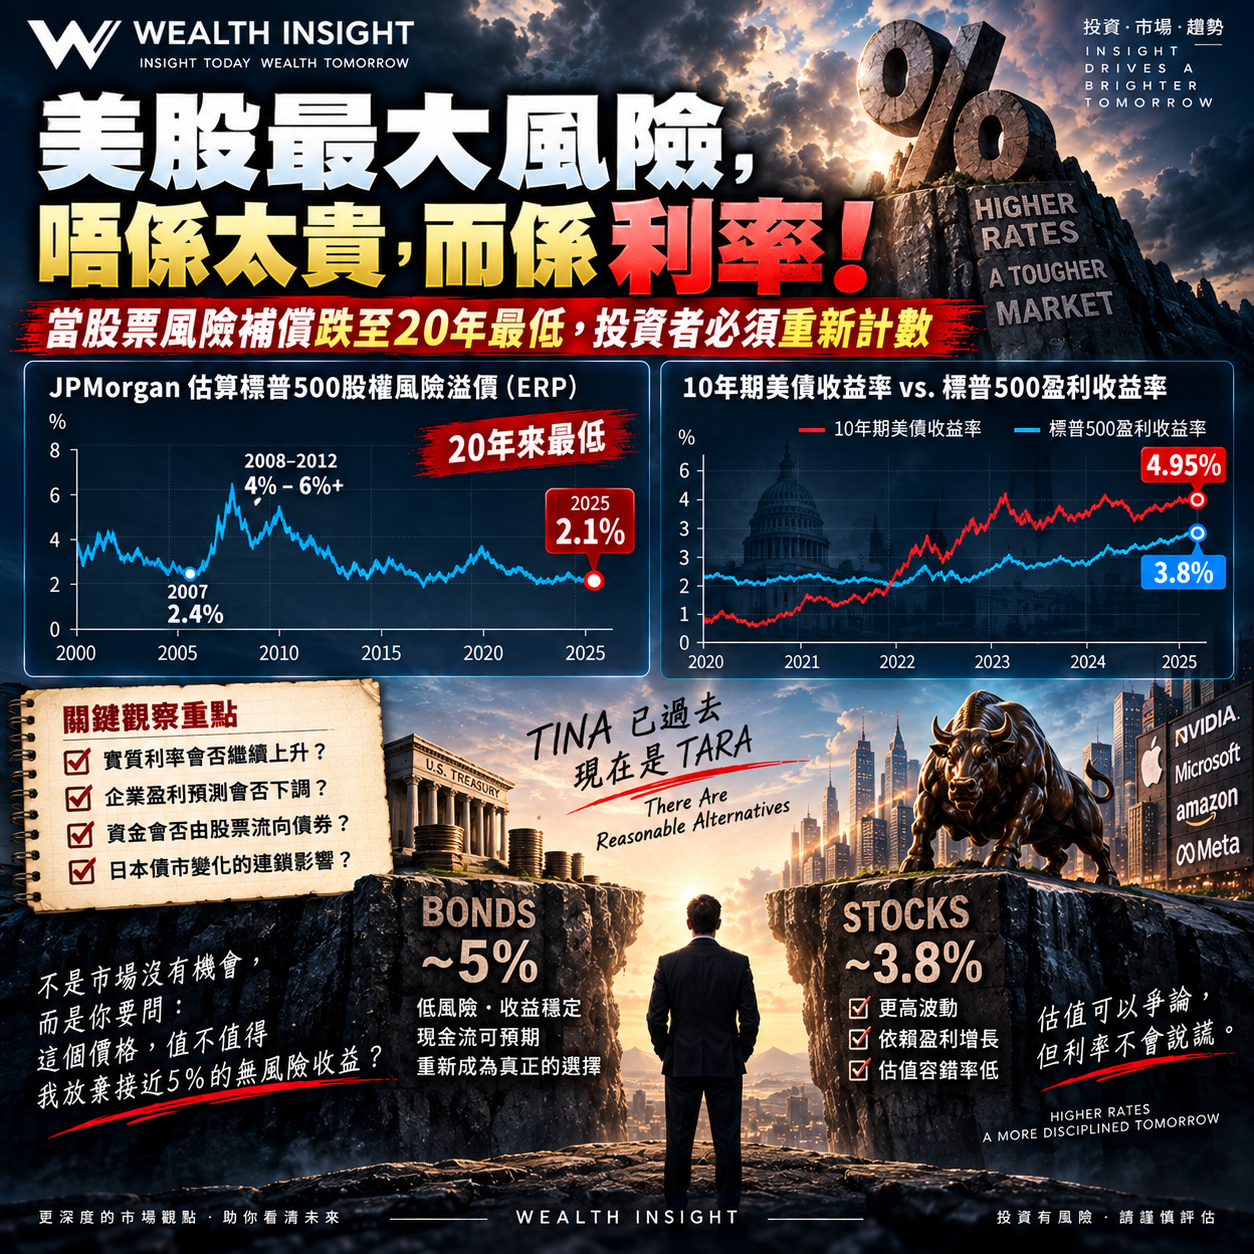
市場焦點美股真正的風險,未必是太貴,而是利率再升最近市場很多人都在談美股估值太高。 標普500處於歷史高位附近,大型科技股估值不便宜,AI概念又令市場情緒持續熾熱。單看估值,確實很容易令人得出一個結論:美股已經太貴。 但我反而覺得,現階段最大的風險未必單純是「貴」。 真正值得留意的,是利率。
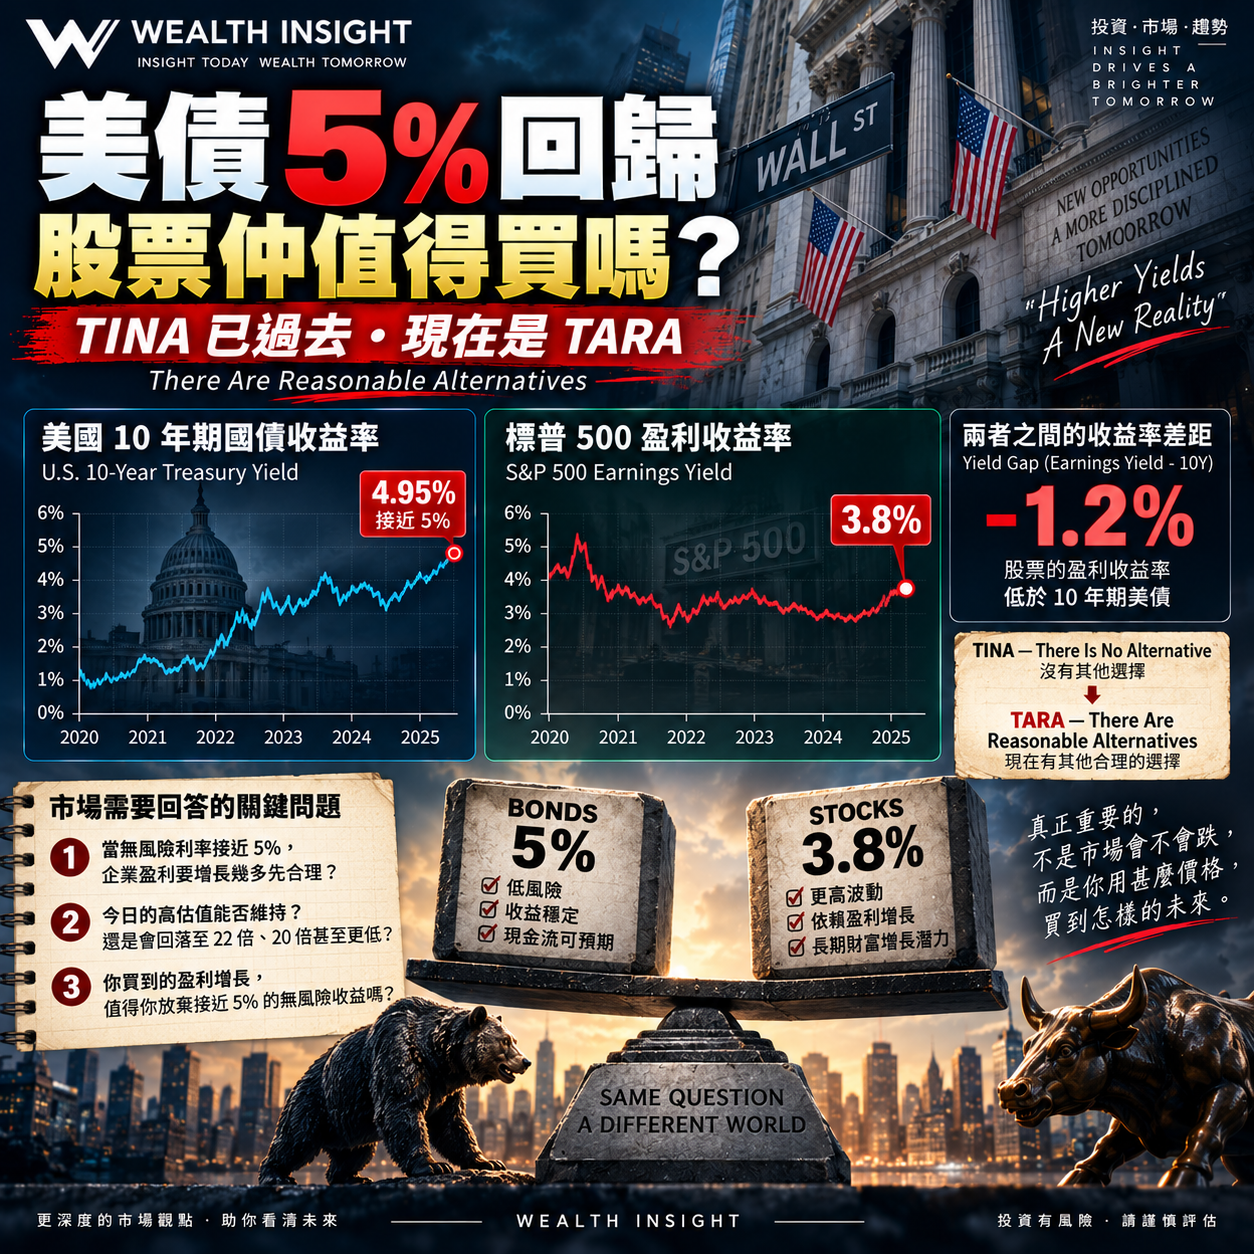
市場焦點10 年期美債收益率已接近 5%,但 S&P 500 的盈利收益率只有約 3.8%。10 年期美債收益率已接近 5%,而 S&P 500 的盈利收益率只有約 3.8%。換句話說,兩者之間的收益率差距大約是 -1.2%。這是一個很值得思考的市場環境,因為過去十多年,投資者習慣了低利率世界:債券收益太低,所以資金自然被推向股票。但當美債收益率接近 5%,這個邏輯開始改變。
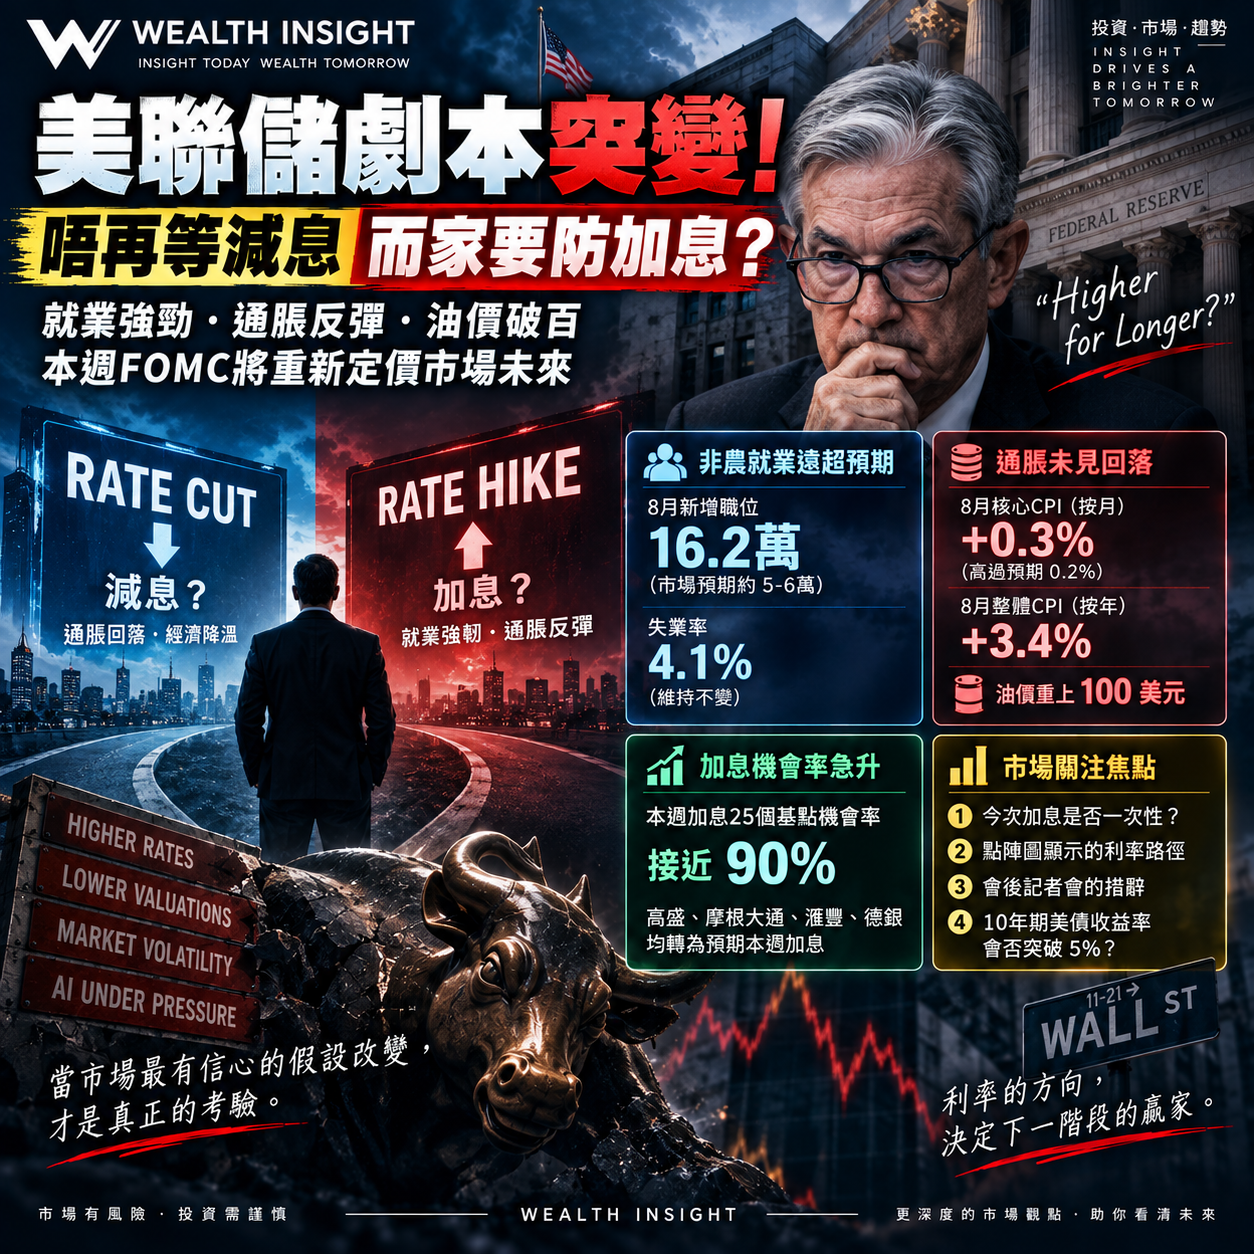
市場焦點市場現在最大的變化,是利率預期突然反轉過去一段時間,市場一直在交易同一個故事:通脹慢慢回落,經濟開始降溫,美聯儲下一步應該是減息。但最近幾份數據出來之後,這個劇本突然變了。現在市場討論的已經不是「幾時減息」,而是美聯儲會不會重新加息。 首先是就業市場比預期強。美國8月非農新增16.2萬個職位,接近市場預期的三倍,失業率仍然維持在4.1%。
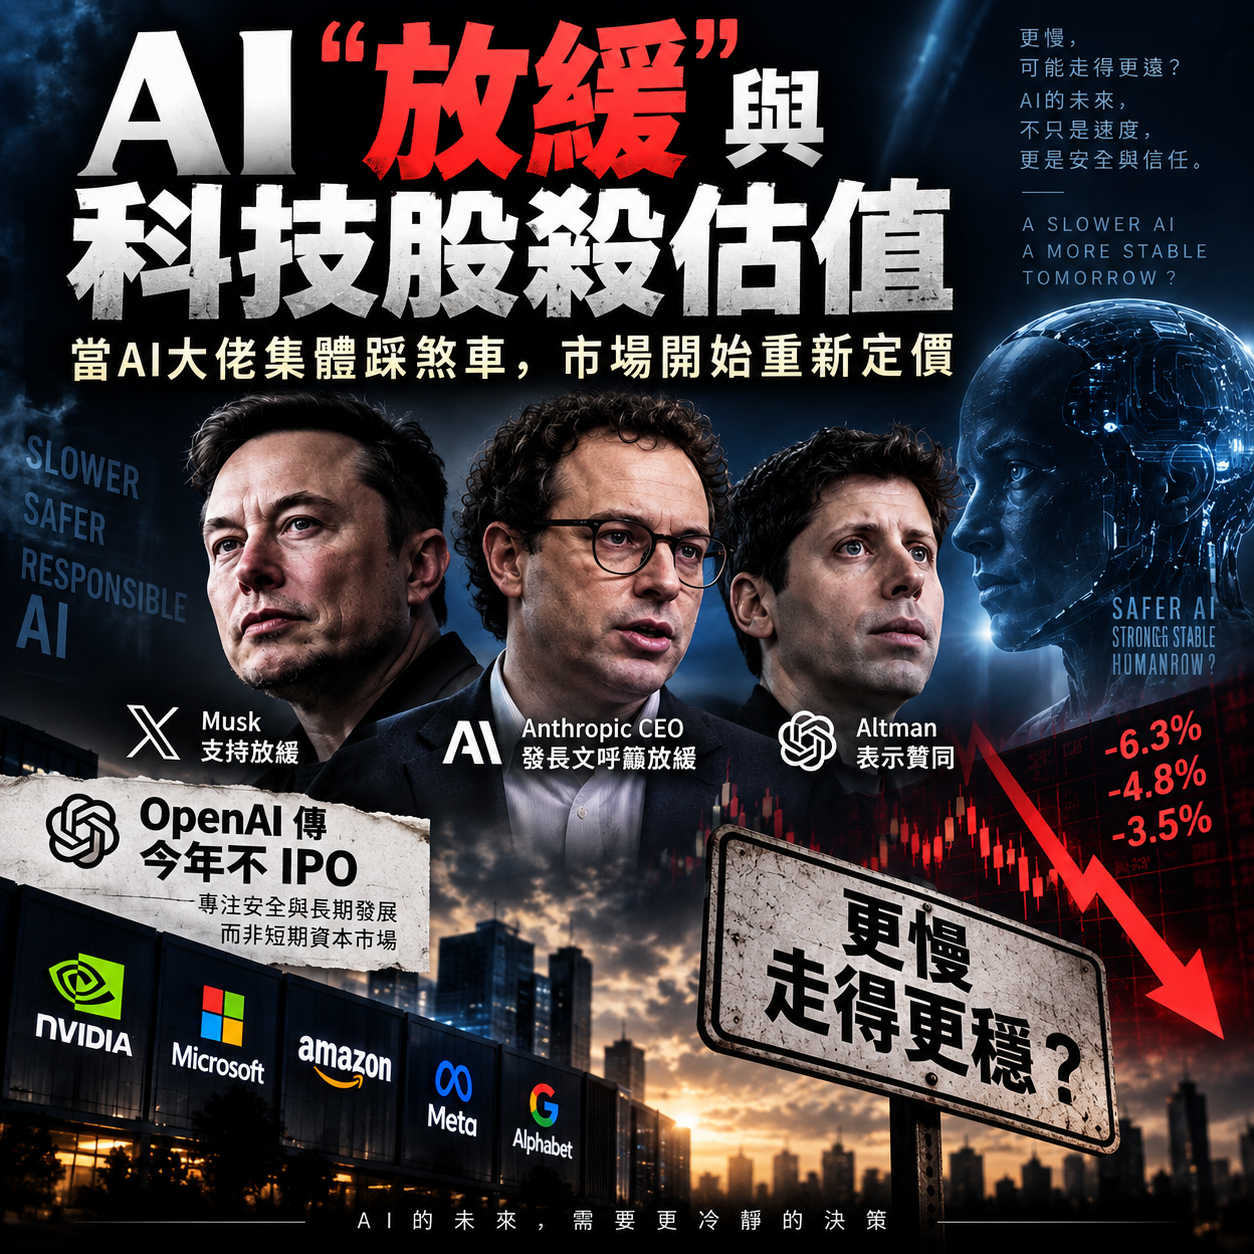
市場焦點AI「放緩」與科技股殺估值:當AI大佬第一次集體踩煞車,市場開始重算整條資本鏈過去幾年,華爾街對AI最大的擔心一直是「花太多錢」,但市場仍然願意給Nvidia、晶片設備商、雲端巨頭以及資料中心產業鏈極高的估值,原因其實很簡單:只要AI能力繼續高速進步,企業就必須買更多晶片、蓋更多資料中心、簽更多電力合約,而今天看起來昂貴的資本支出,最終都可以用明天更大的市場來合理化。
市場焦點油價破百之後:市場唔係怕加息,而係怕「加息都未完」周四美股再收四連陰,表面係指數回調,實質係一場宏觀定價重置。道指跌 0.6% 收 52,064,標普跌 0.58%,納指跌 0.65%。費半更差,英特爾挫逾 5%。若只寫「風險偏好回落」,會太淺;真正改變市場行為嘅,係三條線同時收緊:能源、債券、政策預期。
市場焦點油價暴漲逾6%!美債遭拋售,長債殖利率逼近20年新高——黑天鵝是它市場最怕的,從來不是一隻黑天鵝,而是當你以為已經看到牠時,才發現後面可能還跟著一整群。近期國際油價突然暴衝,布蘭特原油與西德州原油單日漲幅雙雙超過6%,兩大指標油價重新站上每桶100美元。單看油價,市場還可以把它解讀成地緣政治風險升高,但真正令人不安的是,油價上漲的同時,美國公債也在遭到拋售,10年期公債殖利率逼近5%
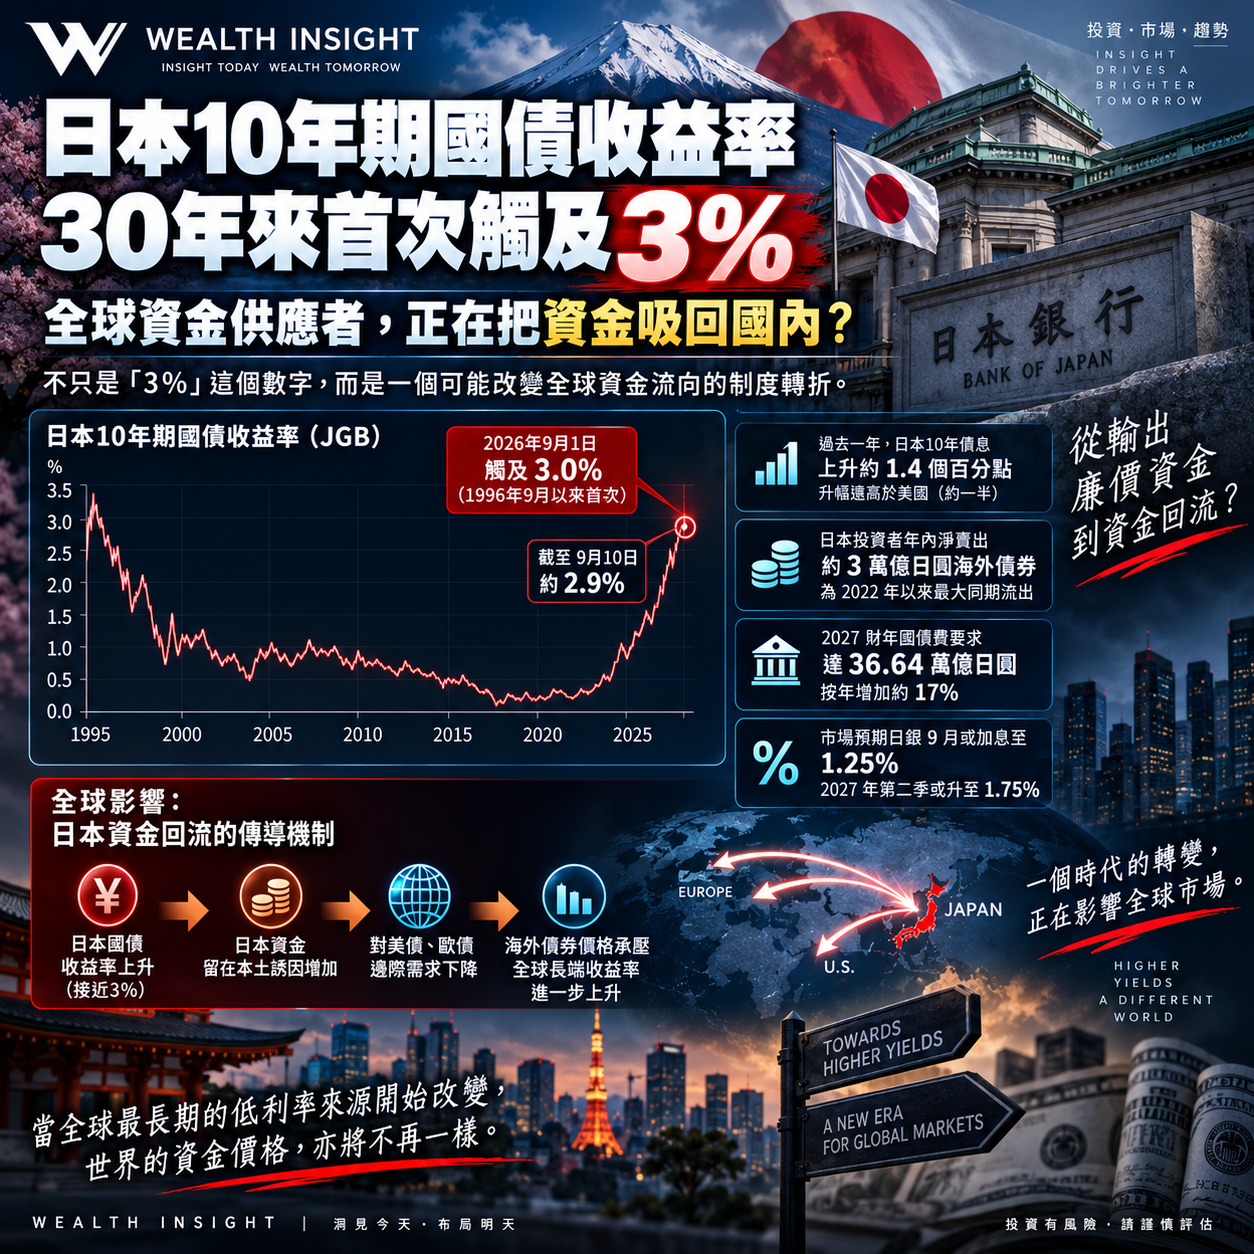
市場焦點日本10年國債破3%:全球「低利率最後支柱」正在鬆動,AI牛市也可能被重新定價日本10年期國債收益率30年來首次觸及3%。真正值得留意的,未必是「3%」這個數字本身,而是日本這個維持超低利率數十年的全球資金供應者,可能正在由「輸出廉價資金」,轉向把資金吸回國內。 9月1日,日本10年期國債(JGB)收益率盤中升至3%,為1996年9月以來首次。
市場焦點高盛統計大戶已經相當進取,但仍未進取到沒有子彈。根據高盛統計,美股經歷七月一輪急跌之後,華爾街大戶其實並未明顯撤資。 是對沖基金(Hedge Funds),還是美國股票基金,目前的股票倉位仍然處於相對高水平,反映機構投資者的風險胃納依然相當強。 先看對沖基金。 目前對沖基金的淨槓桿率已升至77%,反映多空倉位互相抵銷之後,基金對股市的方向性持倉仍然偏高。
市場焦點韓股企業正在積極回購自己的股票,但散戶卻反而偏向站在賣方。韓股這一波上漲,背後的資金結構其實很值得注意:企業正在積極回購自己的股票,但散戶卻反而偏向站在賣方。 從圖上的 KOSPI 每日資金流來看,進入 8 月後,企業回購力道突然大幅放大。過去一年企業回購雖然一直存在,但多數時間規模相對溫和;
市場焦點非農太強、美債殖利率再衝高,為什麼AI科技股反而開始轉強? 最近的美股,正在上演一場看似矛盾的行情。一邊是美國就業數據遠超預期,市場重新提高升息押注,美債殖利率一路往上;另一邊,原本沉寂一段時間的AI與大型科技股卻悄悄轉強,半導體指數甚至逆勢大漲。 照過去的市場經驗,高利率通常不利科技股估值。那麼問題來了: 如果利率壓力仍在,AI股為什麼又開始有人買?美股第四季還有沒有機會?
市場焦點美國8月就業報告公布後,市場焦點迅速由「經濟會否衰退」轉向「聯儲局會否再加息」。8月非農職位增加16.2萬份,遠高於市場原先估計約5.6萬份,失業率則維持在4.1%。單憑一份就業報告,當然不足以斷言聯儲局9月一定加息;但它至少拆走了市場原本的一層安全網——「就業太弱,所以聯儲局不可能再收緊政策」。
市場焦點美聯儲降息之後,真正要怕的可能不是衰退,而是通脹再來一次市場每次談到美聯儲,最關心的問題往往只有兩個:幾時減息?減幾多?但如果我們只將注意力集中在減息本身,很容易忽略真正影響未來幾年資產價格的大問題——今次通脹究竟是否真的已經結束,還是只完成了第一階段的回落? 這個問題之所以重要,是因為減息從來不是單方向利好。
市場焦點訂閱preimun[小龍專欄]阿里配股集資800億是吉還是凶,但是我在看另一隻黑馬阿里配股集資800億全投AI 股價曾跌逾一成失守配售價 阿里巴巴(9988)昨日宣布配售新股,集資高達800億港元,創下其2019年返港上市以…
市場焦點SpaceX空頭大戰:34%流通股遭做空,財報與解禁將決定逼空還是第二輪下跌SpaceX上市後第一場真正的多空決戰即將開始。 截至7月29日,SpaceX的估算空頭持倉已升至2.193億股,相當於目前可公開交易股份約34%,名義金額約246億美元,甚至超過市場對Tesla的做空規模。6月16日相關空倉只有2,330萬股,短短約六星期便增加接近九倍。 如此高的做空比例,代表市場並非
市場焦點谷歌二季度真正的拐點:AI資本開支開始證明能賺錢,但估值框架已經改變Alphabet二季度最值得研究的地方,不只是Google Cloud收入增長82%,亦不只是資本開支升至449億美元,而是谷歌的商業模式正在發生一次結構性轉變。 過去市場分析谷歌,主要看搜尋廣告增長、流量獲取成本和整體營業利潤率;但未來評估Alphabet,核心問題會變成:公司需要投入多少AI資本,這些資本最終
市場焦點小龍專欄: 4月預警「6、7、8月小心震盪」:港股急挫13%、納指回吐7%、韓股跌入熊市投資分析要有進步,不能只記得預測正確的部分,更重要的是事後以實際數據重新檢討,看看當初的判斷是否成立、哪些地方準確、哪些地方仍需要修正。 今年4月,小龍在一次財經訪問中曾提醒投資者: 「今年最重要是懂得離場,尤其6、7、8月要小心。屆時市場可能出現較大震盪,應先控制風險,等待調整後再觀察機會。」 當時全球股市