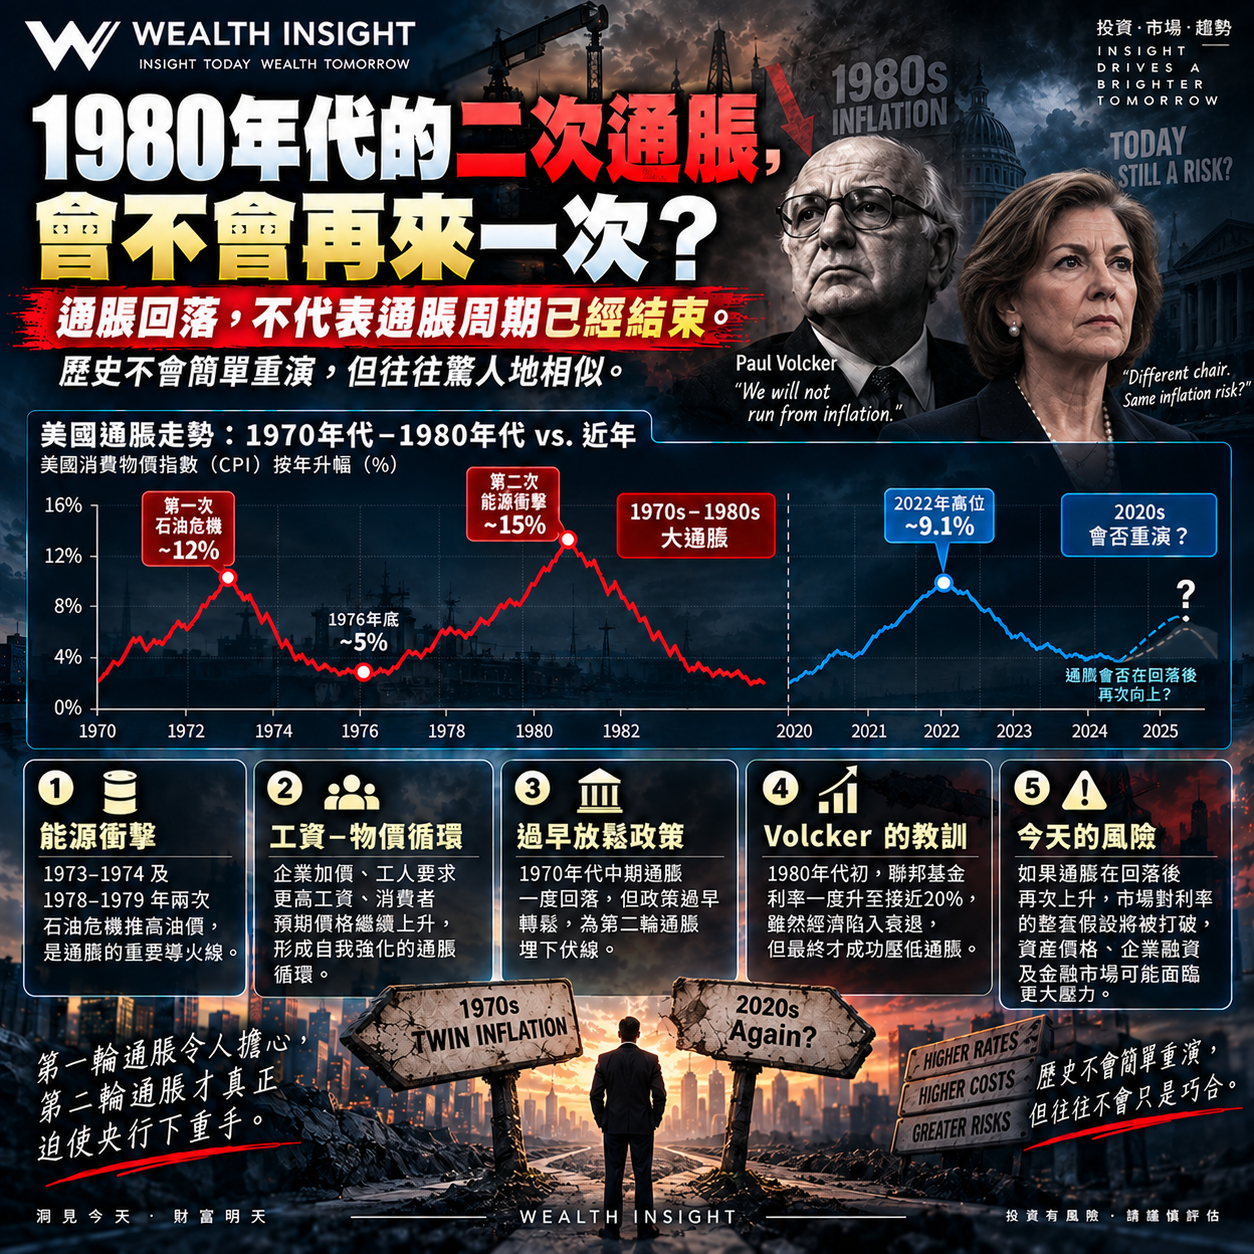
最近我一直在看一張圖,就是把今次美國通脹的走勢,放回1970年代至1980年代初的大通脹周期比較。
很多人現在最關心的,是聯儲局下一次加不加息、加多少,或者加息之後股市會不會立即跌。但我反而覺得,如果只看下一次議息,其實把整件事看得太短。
我真正擔心的,是今次通脹會不會像1970年代一樣:不是升一次、跌下來,事情就結束,而是在第一次回落之後,再出現第二輪通脹。
這一點非常重要。
回看當年的歷史,美國通脹並不是一路直線上升。第一次石油危機之後,通脹急升,其後亦曾明顯回落。到了1976年底,通脹已經降至約5%的水平。當時如果只看表面,很容易令人覺得最壞的時候已經過去。
問題正正在這裡。
通脹回落,不代表通脹周期已經結束。
之後幾年,價格壓力重新累積,再加上1978至1979年的第二次能源衝擊,通脹再次急速向上,到1980年前後更升至接近15%的水平。
所以我現在看的,不只是「通脹有沒有從高位回落」,而是:回落之後,它會不會再上。
市場最容易犯的一個錯誤,就是看到CPI由高位回落幾個月,便開始認為抗通脹已經成功,貨幣政策可以重新放鬆,利率亦應該回到以前的低水平。
但1970年代其中一個最重要的教訓,就是如果通脹預期未真正被打破,而貨幣政策又過早轉鬆,第二輪通脹往往會更加難處理。
當年的問題,亦不單只是油價。
油價當然是重要導火線。1973至1974年有第一次能源危機,1978至1979年又出現第二次能源衝擊。但當通脹維持得太久,問題便會由能源逐步滲透到整個經濟。
企業見成本上升便加價;工人見生活成本上升便要求更高工資;消費者開始相信,明年的東西一定比今年貴。
當所有人都預期價格會繼續上升,通脹便不再只是一次性的供應問題,而會逐漸形成一個自我強化的循環。
這亦是為甚麼我一直認為,今次最重要的並不是猜聯儲局某一次會議加不加息。
如果通脹真的出現第二輪上升,央行最後面對的選擇其實很簡單:要不接受更高通脹,要不重新收緊貨幣政策。