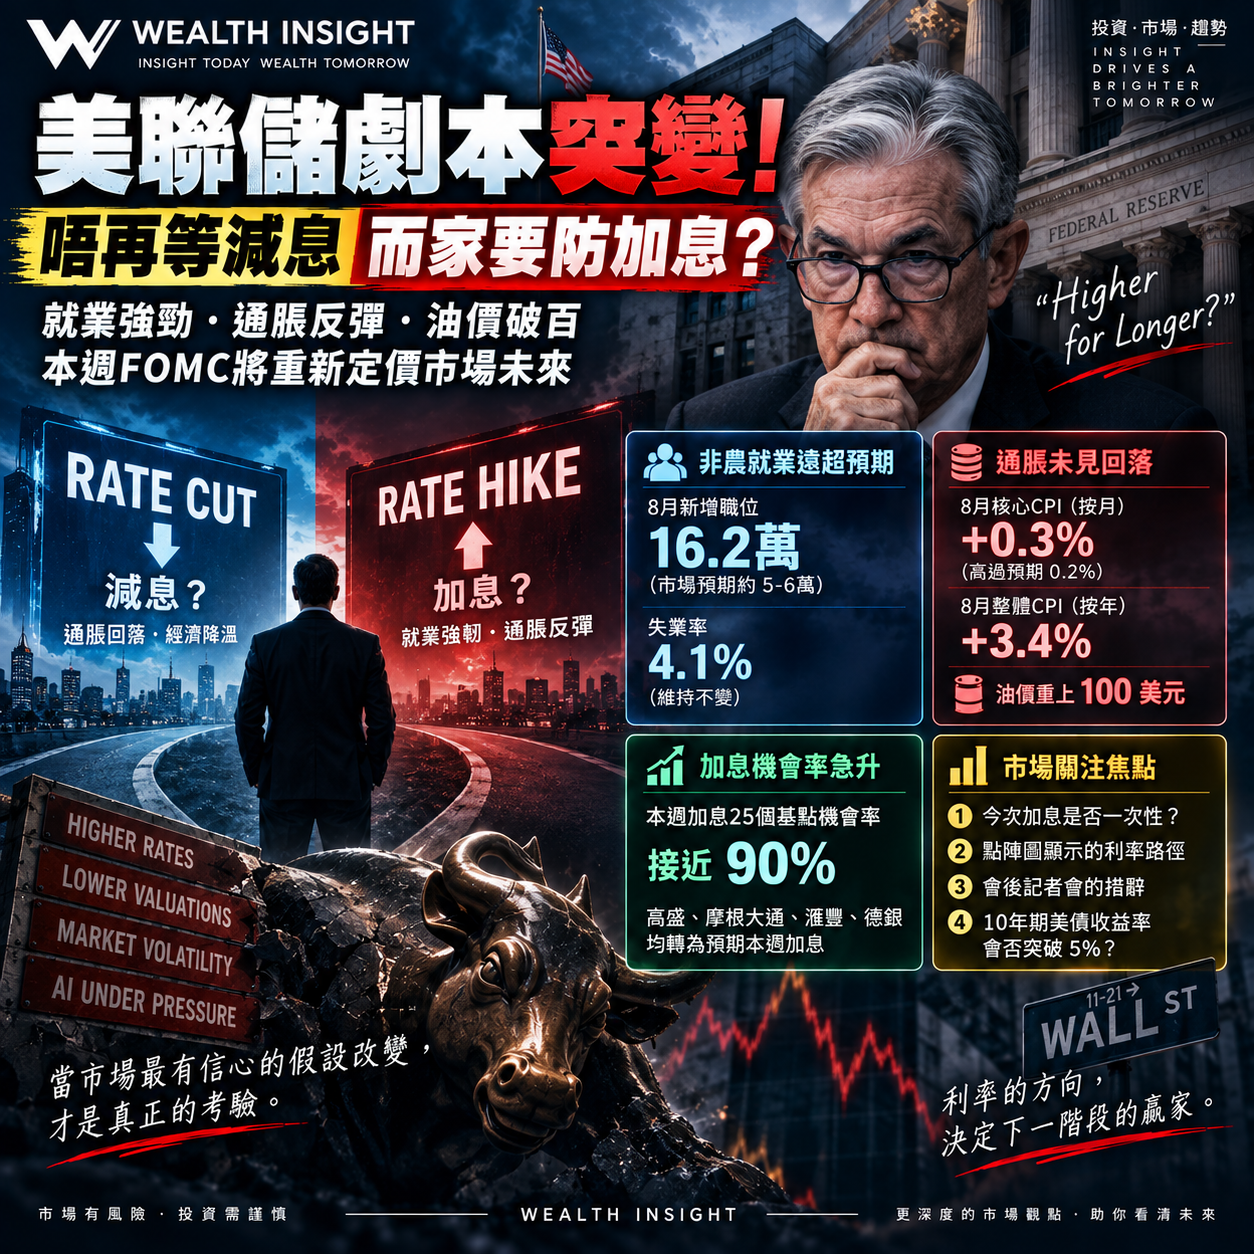
過去一段時間,市場一直在交易同一個故事:通脹慢慢回落,經濟開始降溫,美聯儲下一步應該是減息。但最近幾份數據出來之後,這個劇本突然變了。現在市場討論的已經不是「何時減息」,而是美聯儲會不會重新加息。
首先是就業市場比預期強。美國8月非農新增16.2萬個職位,接近市場預期的三倍,失業率仍然維持在4.1%。這代表美國經濟暫時未有明顯轉弱,美聯儲亦沒有太大需要急着放鬆政策。
另一邊,通脹亦沒有順利回落。8月核心CPI按月升0.3%,高過市場預期的0.2%,整體CPI按年升3.4%。再加上油價重上100美元以上,市場開始擔心通脹不是暫時停滯,而是有機會再次升溫。
所以短短幾日,市場的利率預期已經完全不同。本週加息25個基點的機會率目前接近90%,高盛、摩根大通、滙豐及德銀亦已經轉為預期本週加息,市場甚至開始計入之後再加息的可能。
這個轉變對美股很重要。之前股票能夠維持高估值,其中一個原因是市場相信利率高峰已過,下一步只會向下。但如果故事變成「利率不但不減,甚至要重新加」,整個估值邏輯都要重新計算。尤其科技股和AI股,本身估值較高,對長期利率亦最敏感。
所以本週FOMC真正重要的,不只是加不加25個基點,而是美聯儲如何看之後的利率路徑。今次會議同時會更新經濟及利率預測,市場會特別留意點陣圖,以及會後記者會有沒有暗示今次只是一次性的調整,還是一個新加息周期的開始。
如果只是加一次息,之後通脹又慢慢回落,市場未必需要太擔心。但如果就業繼續強、通脹繼續黏著,美聯儲被迫連續收緊政策,那麼10年期美債收益率突破5%的風險就會進一步增加,高估值資產亦會面對更大壓力。
所以目前美股最大的變數,可能已經不是企業盈利,而是市場原本最有信心的一個假設正在改變:原本大家等的是減息,現在開始要防的是加息。
而本週FOMC,就是市場重新定價這個故事的第一個真正考驗。


