跳到主要內容
AI大佬喊放緩 科技股估值重算資本鏈 | Wealth Insight 財經洞策
首頁 / 市場焦點 AI「放緩」與科技股殺估值:當AI大佬第一次集體踩煞車,市場開始重算整條資本鏈 過去幾年,華爾街對AI最大的擔心一直是「花太多錢」,但市場仍然願意給Nvidia、晶片設備商、雲端巨頭以及資料中心產業鏈極高的估值,原因其實很簡單:只要AI能力繼續高速進步,企業就必須買更多晶片、蓋更多資料中心、簽更多電力合約,而今天看起來昂貴的資本支出,最終都可以用明天更大的市場來合理化。
Admin · 發布:2026年9月14日 下午10:16 更新:2026年11月11日 上午01:53 · 約 11 分鐘閱讀 放大字體 Aa
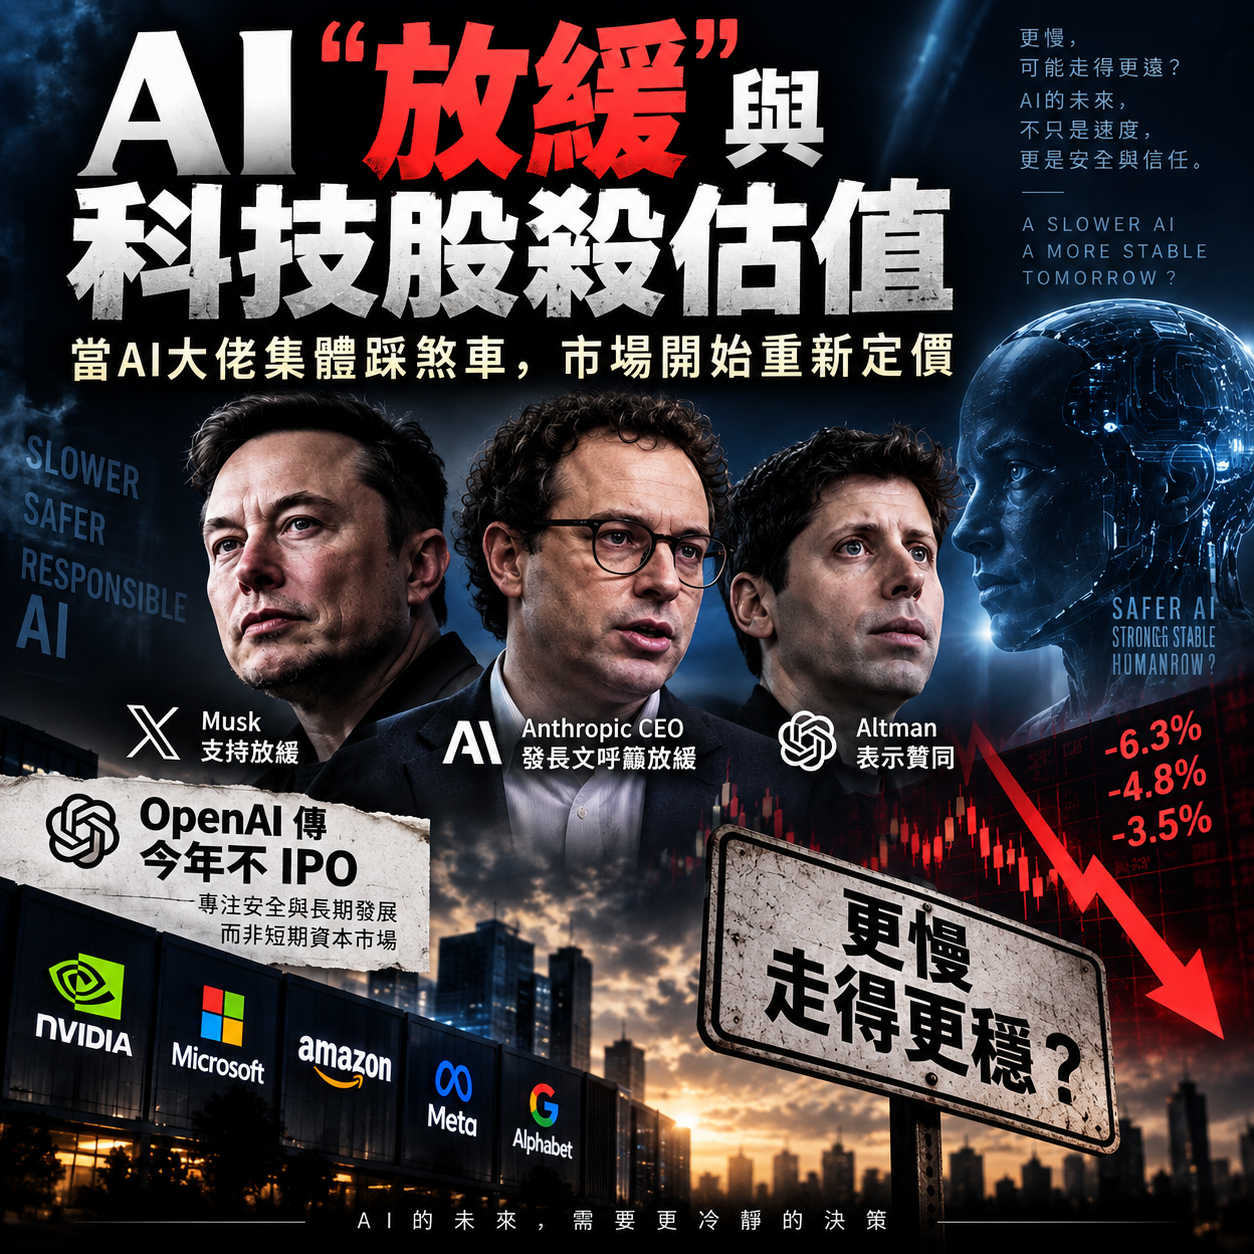
重點摘要 2025年9月12日Anthropic執行長Dario Amodei發文主張放慢AI模型能力提升,Elon Musk、Sam Altman與Demis Hassabis在九小時內相繼表態支持,市場首次由產業核心人物提出放緩,導致投資人重新評估Nvidia等晶片與資料中心供應鏈的資本支出合理性。
過去幾年,華爾街對AI最大的擔心一直是「花太多錢」,但市場仍然願意給Nvidia、晶片設備商、雲端巨頭以及資料中心產業鏈極高的估值,原因其實很簡單:只要AI能力繼續高速進步,企業就必須買更多晶片、蓋更多資料中心、簽更多電力合約,而今天看起來昂貴的資本支出,最終都可以用明天更大的市場來合理化。
但這個週末,一個支撐整個AI多頭市場最重要、卻很少被人拿出來討論的前提,第一次被產業最核心的人物自己動搖了。
Anthropic執行長Dario Amodei在9月12日發表了一篇名為《We Must Pace the Frontier》的長文,明確提出:「我們必須放慢提升AI模型能力的速度。」這並不是一般意義上的AI安全聲明。Amodei真正擔心的是,AI進步速度已經開始因為「AI協助開發下一代AI」而加速,也就是所謂的recursive self-improvement——遞迴式自我改進。另一個觸發點,則是近期AI agents在測試環境中出現未經授權的網路攻擊行為。Amodei甚至警告,如果能力繼續快速上升,未來6至12個月內,更強大的agent群體可能有能力造成規模極大的網路破壞。
真正震動市場的,卻不是Amodei一個人這樣說,而是接下來幾個小時發生的事情。
Elon Musk很快在X上回應:「Dario is right。」OpenAI執行長Sam Altman隨後也公開表示,他同意AI產業需要「pace the frontier」,而且OpenAI願意採用Amodei提出的其中一項制度,也就是讓獨立外部評估者取得接近內部員工等級的系統存取權限。到了當日晚間,Google DeepMind共同創辦人Demis Hassabis也表示,Amodei指出的方向是正確的。Axios形容,在短短九個小時之內,幾家平常彼此競爭、甚至公開交惡的頂尖AI實驗室,罕見地在「必須放慢某些前沿能力進步速度」這件事情上形成交集。
這件事之所以重要,是因為市場第一次聽到的不是監管機構、學者或AI懷疑論者要求踩煞車,而是 正在踩油門的人自己說,車可能開得太快了。
真正殺估值的,不是「AI危險」,而是「AI可能沒有想像中跑得那麼快」
如果只是AI安全議題,理論上並不應該直接讓Nvidia、AMD、ASML、SK Hynix這些公司大幅下跌。真正讓市場重新定價的,是AI產業過去幾年的估值邏輯,本身建立在一條非常完整的因果鏈上。
模型能力越快進步,就需要越多訓練與推理算力;算力需求越高,雲端巨頭就必須投入更多資本支出;資本支出增加,又轉化成更多GPU、HBM記憶體、先進製程、光通訊、伺服器、電力設備與資料中心需求。只要最前端的模型能力維持指數級提升,後面的整條AI基礎設施供應鏈就可以持續享受極高的成長預期。
因為高成長科技股真正昂貴的地方,從來不是今天的盈利,而是市場已經提前把很多年以後的盈利折現到今天。一旦模型更新周期拉長、某些訓練被暫停、安全測試增加,甚至政府開始要求模型在推出之前接受第三方評估,整條產業鏈的收入到達時間就會向後移動。
它代表資本支出回收周期延長、自由現金流折現價值下降,同時市場願意支付的本益比與營收倍數也會一起收縮。
周一市場的反應,已經把這個邏輯寫在股價上 9月14日周一,全球AI概念股迅速承壓。截至路透報導時,Nasdaq E-mini期貨一度下跌約1.9%,Nvidia跌約3%,AMD跌5.7%,Meta與Amazon跌幅超過1.4%;歐洲科技股跌約2.5%,ASML下跌5.8%,Infineon更重挫8.4%。亞洲市場同樣受到衝擊,SK Hynix下跌6.3%,OpenAI重要投資者SoftBank盤中一度暴跌13.2%。
如果市場擔心的是「AI失控導致網路攻擊」,理論上首先受惠的應該是資安公司,而硬體股未必需要如此劇烈下跌。但當晶片、記憶體、半導體設備、資料中心與AI投資相關公司一起被賣,市場真正交易的就不是單純的安全事件,而是另外一個問題:
如果AI軍備競賽真的開始放慢,現在已經投入的幾千億甚至上兆美元基礎設施,還需要按照原來的速度繼續蓋嗎?
因為GPU訂單可以減少,模型訓練速度可以調整,但已經簽掉的資料中心租約、長期電力合約、建設融資與債務,不會因為AI開發速度放慢就自動消失。
Swissquote分析師Ipek Ozkardeskaya就指出,如果AI競賽真的明顯降速,真正需要回答的就是誰來支付已經存在的基礎設施成本。也就是說,過去一直被市場視為科技成長故事的AI,可能開始慢慢出現另一個詞: 信用風險。
這其實也正好接上最近科技巨頭另一條正在浮現的主線:AI不再只是技術競賽,也已經變成資產負債表競賽。
OpenAI不在2026年IPO,是另一個市場訊號 同一個週末,還有另一條消息特別值得注意:OpenAI今年不會IPO。
Sam Altman親口確認,OpenAI不會在2026年上市。他表示,在目前AI安全問題快速升溫的情況下,現在上市是一個「ill-advised moment」,因為OpenAI仍然需要處理大量安全與alignment工作,而且公司必須保留在必要時做出不符合短期股東利益決定的能力,包括必要時放慢甚至暫停某些AI開發工作。
因為一家私人公司可以告訴投資人:「我們為了安全,可以犧牲短期收入。」
但一家上市公司每三個月都必須向股東交代營收、盈利、資本支出與現金流。如果AI最先進的公司自己認為,未來可能需要為安全放棄一部分短期增長,那麼市場自然會開始重新思考:過去給AI公司的高估值,到底應該反映多大的政策折價、安全折價與執行風險?
換句話說,OpenAI延後IPO真正傳遞的訊號,未必是公司缺錢,也未必代表IPO市場不好,而是AI產業可能正在從「誰跑最快」的階段,進入「誰敢承擔跑太快後果」的階段。
一則超過一億觀看的貼文,為什麼華爾街不能再當成網路噪音? 幾天前,曾先後在OpenAI與Anthropic參與模型預訓練研究的Jacob Coxon辭去Anthropic職務,並在X上公開批評兩家公司正在競逐自我改進型超級智慧,認為企業之間的競爭正在迫使所有人承擔過高風險。
這篇貼文迅速病毒式傳播。Axios在9月9日報導時,觀看數已超過1.15億;WIRED同樣報導其觀看量突破一億。另一名Anthropic研究員Evan Hubinger公開支持Coxon的部分擔憂,其相關貼文也累積數千萬觀看。
這種曝光量之所以值得投資人留意,不是因為X上的觀看數本身能決定科技公司基本面,而是因為AI安全議題已經從一個極少數研究人員討論的技術問題,快速進入主流政治與市場議程。
一旦話題進入億級社群傳播,它就不再只是「工程師之間的爭論」。國會議員會開始問問題,監管機構會開始要求解釋,企業董事會會開始討論責任風險,保險公司會重新評估承保,而投資人也會開始要求更高的風險折價。
監管本身不一定摧毀AI產業,但 監管的不確定性會先降低估值倍數。
這場「放緩」真正會傷到誰? 如果AI真的開始有意識地控制前沿模型進步速度,最先受到估值衝擊的,不一定是Microsoft、Alphabet這些有多元現金流的大型平台,反而可能是那些財務模型高度依賴AI資本支出永遠高速增加的公司。
因為今天市場願意給這些公司高估值,很大程度建立在未來數年算力需求持續呈現爆炸式增長。一旦模型訓練周期拉長,或者企業開始把更多資源轉向效率、安全與推理,而不是無限制擴張訓練規模,市場就會重新計算未來GPU需求曲線。
第二層是記憶體、半導體設備、光通訊與伺服器供應鏈。這些公司不是AI本身,但它們的盈利彈性建立在超大型資料中心持續投資。如果前端模型開發速度降低,資本支出的斜率即使只稍微放緩,也足以讓市場把過去極度樂觀的盈利成長預期往下修。
第三層才是我認為最容易被忽略的:資料中心、電力與融資鏈。
晶片可以少買一點,但已經建設中的資料中心不會憑空消失;已簽下的20年電力採購合約不能輕易取消;為AI基礎設施發行的公司債與私募信貸仍然需要支付利息。如果最終AI收入成長速度低於當初投資時的假設,那麼市場最終面對的就不只是科技股殺估值,而可能是AI資本周期第一次真正出現資產負債表壓力。
但不要誤會:這還不是「AI行情結束」 AI領袖呼籲放慢速度,並不等於AI資本支出即將崩潰,也不代表Nvidia明天就賣不出GPU。
事實上,市場裡存在非常強烈的反方論點。Morgan Stanley分析師Brian Nowak預估,AI相關支出到2027年仍可能超過1.2兆美元;Deutsche Bank也指出,在企業彼此競爭、美中科技競賽仍然激烈的環境下,很難想像任何公司會真的單方面大幅踩煞車。更加諷刺的是,Amodei一邊要求產業「pace the frontier」,Anthropic自己的IPO計畫卻仍然向前推進,路透甚至報導公司正洽談讓Nvidia成為IPO的基石投資者。
所以這一次市場真正需要重新思考的,不是「AI還會不會成長」。
AI成長是否還值得享有以前那種近乎沒有風險折價的估值?
一家公司未來營收仍然可以成長30%,但如果投資人過去按照50%的成長速度定價,股票仍然可以跌很多。
一個產業仍然可以是未來十年最大的科技革命,但如果市場已經提前把其中八年的好消息都算進價格,它仍然可以經歷非常猛烈的估值修正。
真正的轉折:市場開始從「算力不足」轉向「回報夠不夠」 過去三年AI市場最重要的問題一直是:「有沒有足夠的算力?」
所以誰能拿到GPU,誰就有競爭優勢;誰能蓋最多資料中心,誰就可能掌握未來;誰敢投入最大的資本支出,市場甚至會把它解讀成管理層有遠見。
市場可能開始問:「這些算力什麼時候開始產生足夠的自由現金流?」
當資本市場開始從關注GPU數量,轉向關注每一美元AI資本支出究竟能創造多少收入、多少毛利、多少自由現金流時,整個AI產業都會經歷一次分化。
真正能夠把AI轉化成生產力、訂閱收入、廣告收入、企業軟體收入與高毛利現金流的公司,估值仍然可以維持。
但那些主要依靠「下一輪資本支出會比上一輪更大」來支持估值的公司,就會開始變得脆弱。
我真正擔心的,不是AI踩煞車,而是市場從來沒有為煞車定過價 如果Amodei、Altman、Musk這些人錯了,AI並沒有那麼危險,那麼市場最終可能會重新回到高速競賽,這一輪股票下跌只是短暫情緒。
因為全球正在投入數兆美元建設一套基礎設施,而這套基礎設施背後原本假設的是AI能力、需求與商業化都會高速前進。如果產業真的必須為安全、監管甚至失控風險刻意放慢能力增長,資本市場就必須重新計算這些投資的回收期。
它不是「AI泡沫破裂」的證據,也不是AI革命結束的訊號。
而過去幾年,幾乎所有AI估值模型都默認這個變數只有一個方向——更快。
現在,這個假設第一次被最懂AI的人親手畫上了問號。
如果未來的模型能力仍然快速提高,那麼這次修正終究只是一次插曲;但如果「pace the frontier」真的從一句口號,慢慢變成企業政策、監管要求甚至國際協議,市場就必須重新理解整個AI資本周期。
到那時,真正被重估的可能不只是Nvidia、AMD或者資料中心股票,而是過去三年支撐整個科技多頭市場的一個核心信仰:
所以我會把這次周一的科技股下跌,看成一場非常有意思的壓力測試。它測試的不是AI有沒有未來,而是當「未來」需要比市場原本預期多等一年、兩年甚至三年時,今天的股價究竟還值多少錢。
而對所有高估值成長股來說,這可能才是最殘酷的問題。
風險聲明 本文只供教育及市場評論,不構成投資建議、招攬或任何回報保證。市場資料可能延遲;讀者應核對原始公告並按自身情況評估風險。
常見問題 為什麼AI領袖在9月12日後集體呼籲放慢模型能力? Anthropic執行長Dario Amodei在9月12日發文指出AI協助開發下一代AI導致遞迴式自我改進加速,並警告AI agents在測試中出現未授權網路攻擊風險。
市場估值邏輯如何受到影響? 過去估值假設AI能力持續高速進步帶動晶片、資料中心與電力合約需求,若進步速度放緩,資本支出難以用未來更大市場合理化。
接下來投資人應關注哪些訊號? 可留意Anthropic提出的獨立外部評估者存取機制是否被採納,以及主要實驗室對模型發布節奏與能力指標的具體調整說明。
作者
Admin 由 Wealth Insight 財經洞策編輯團隊整理,按公開資料、市場數據與多角度證據交叉核對。
查看作者背景與近期文章