跳到主要內容美股風險不只估值太貴:利率再升才是關鍵 | Wealth Insight 財經洞策美股真正的風險,未必是太貴,而是利率再升
最近市場很多人都在談美股估值太高。 標普500處於歷史高位附近,大型科技股估值不便宜,AI概念又令市場情緒持續熾熱。單看估值,確實很容易令人得出一個結論:美股已經太貴。 但我反而覺得,現階段最大的風險未必單純是「貴」。 真正值得留意的,是利率。
Admin··約 7 分鐘閱讀 重點摘要
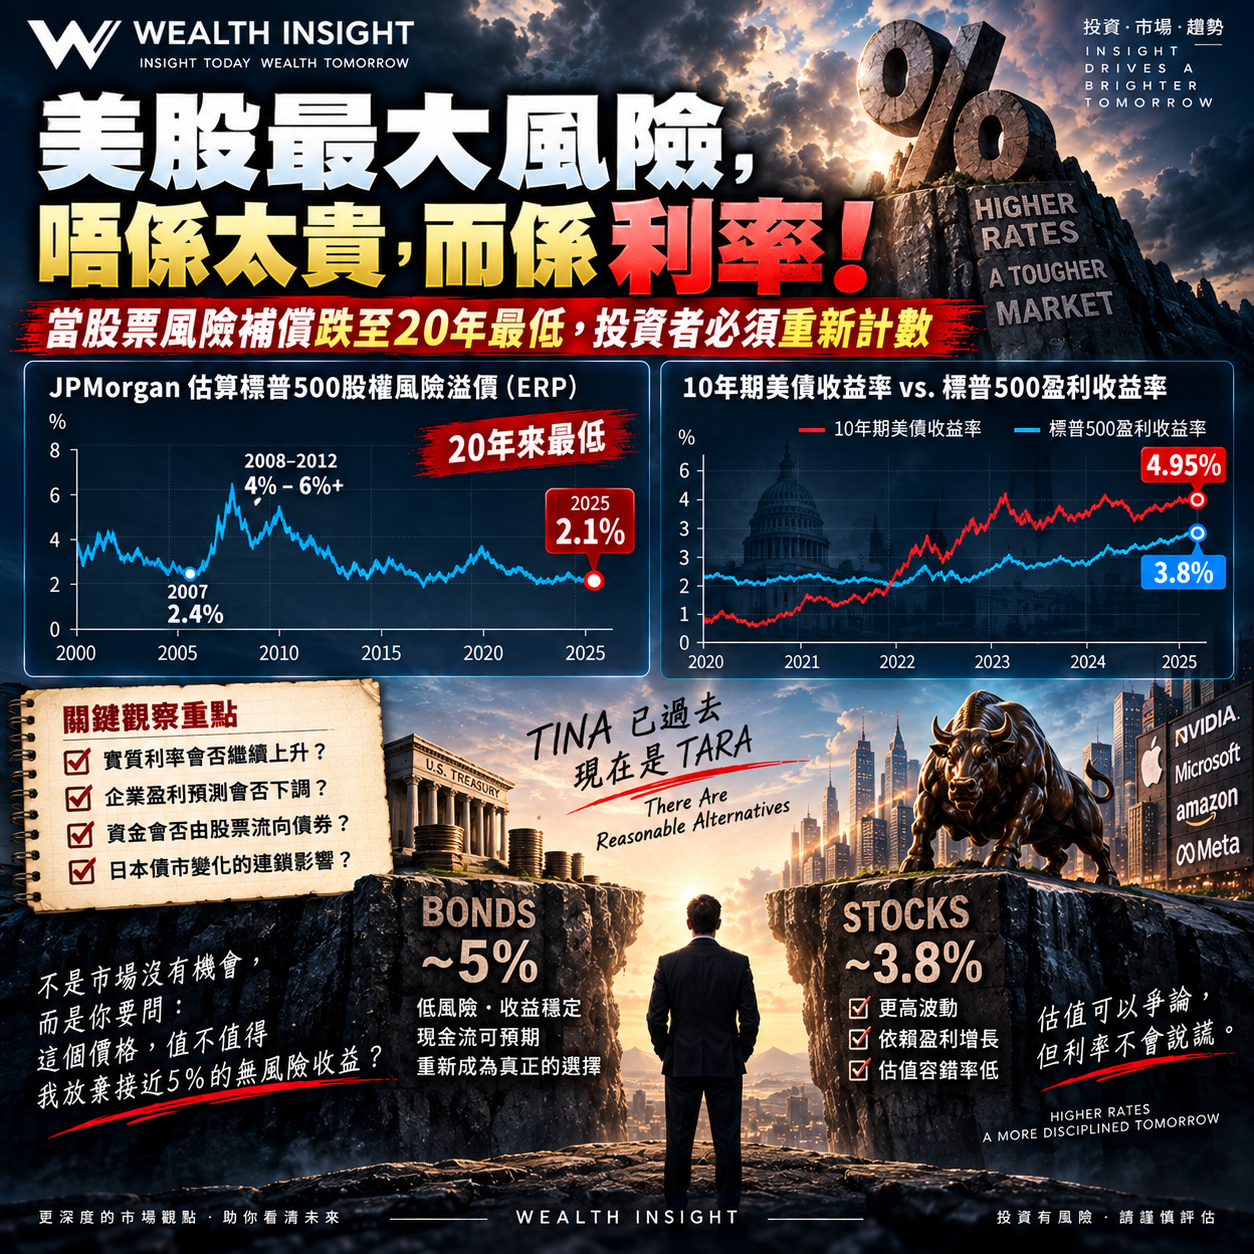
目前美股最大的風險未必是估值偏高,而是利率可能再度上升。JPMorgan估算標普500的股權風險溢價(ERP)已跌至約2.1%,為2002年以來最低,甚至低於2007年金融海嘯前的水平。當股票相對債券的風險補償變薄,利率若再向上走,對估值的壓力可能比過去幾年更大。
最近市場很多人都在談美股估值太高。
標普500處於歷史高位附近,大型科技股估值不便宜,AI概念又令市場情緒持續熾熱。單看估值,確實很容易令人得出一個結論:美股已經太貴。
但我反而覺得,現階段最大的風險未必單純是「貴」。
真正值得留意的,是利率。
尤其當股票相對債券的風險補償,已經跌至二十多年來極低水平,利率再向上走,對估值造成的壓力可能遠比過去幾年大。
JPMorgan的ERP跌至約2.1%
JPMorgan最近估算,標普500的股權風險溢價(Equity Risk Premium,ERP)已經跌至約 2.1%,是2002年以來最低水平,甚至低過2007年金融海嘯前約2.4%的低位。
ERP聽起來很學術,其實概念不複雜。
投資股票要承受企業盈利下降、經濟衰退、股價波動等風險,所以正常情況下,投資者應該要求比無風險資產更高的回報,作為承擔風險的補償。
這份額外補償,就是ERP。
簡單而言:
ERP愈高,股票相對債券提供的風險補償愈厚。
ERP愈低,投資股票的安全墊愈薄。
而目前JPMorgan估算的2.1%,已經去到過去二十多年最極端的位置之一。
要注意的是,JPMorgan這個2.1%並不是簡單用「股票盈利率減10年美債息率」計算,而是用股票的equity discount rate,減去10年期美國實質國債收益率。
所以真正值得留意的,並不是單純「債息很高」,而是實質利率正在變得愈來愈有競爭力。
過去20年,2.1%到底有幾低?
2007年金融海嘯前,JPMorgan估算ERP一度跌至約2.4%。
當時市場情緒樂觀、風險偏好高、資產估值昂貴,投資者願意接受很低的股票風險補償。
之後金融危機爆發,股價急跌,投資者要求的風險補償急升,ERP一度進入約4%至6%以上區域。
2011年歐債危機、2020年疫情股災,亦出現類似情況。
ERP高,很多時並不代表風險最大,反而代表市場已經為風險提供了較高補償。
相反,ERP很低的時候,往往是市場信心很高、估值很高,投資者願意用較低的預期回報去持有股票。
2008年至2012年,ERP普遍處於高位,約4%至6%以上。
2013年至2021年,隨着QE、低息環境和股市長期上升,ERP逐步下降,但由於實質利率長期極低甚至為負,股票相對債券仍然有相當吸引力。
聯儲局大幅加息,美國實質利率急升,但美股尤其大型科技股仍然持續上漲。
另一方面,實質國債收益率上升,提高低風險資產的回報。
低ERP不是跌市訊號
例如1990年代末科網泡沫期間,ERP長時間處於低位,但股票仍然可以繼續上升。
當ERP高,你即使遇到一些負面消息,估值本身仍然有一定安全墊。
為甚麼利率再升會特別麻煩?
問題是,當ERP原本已經很低,市場便沒有太多空間去吸收新的利率上升。
假設股票要求回報是7%,長期盈利增長4%,兩者差距只有3%。
如果利率升50個基點,令要求回報由7%升至7.5%,其他因素不變,估值壓力便會相當明顯。
盈利愈遠,duration愈長,對折現率變化愈敏感。
這亦解釋了為甚麼在高實質利率環境下,市場會特別關注大型科技公司的盈利能否持續超預期。
真正要問的不是「利率升不升」,而是「為甚麼升」
如果利率上升,是因為經濟增長比預期強、企業盈利上升、AI提高生產力,那麼股票未必一定要跌。
因為雖然折現率上升,但未來盈利這個「分子」也同步增加。
例如利率是因為通脹重新上升、財政赤字、國債供應增加,或者term premium上升而推高。
這種利率上升沒有帶來更高企業盈利,卻直接提高股票折現率。
所以與其說美股最大的風險是「利率再升」,更準確的說法應該是:
10年美債接近5%,投資者會重新計數
當美國國債只有1%、2%甚至更低收益率時,大型基金、退休基金、保險公司根本很難單靠債券取得足夠回報。
資金自然被迫走向股票、房地產、私募市場和其他風險資產。
當10年美債可以提供接近5%的名義收益,而實質美債亦提供相當吸引的實質回報,投資者自然會重新問:
如果低風險資產本身已經可以提供不錯的收益,我為甚麼還要用二十多倍盈利去買股票?
日本債市可能成為另一個變數
日本長期處於超低利率甚至負利率年代,日本保險公司、銀行、退休基金和其他機構投資者多年來都被迫向海外尋找收益。
但當日本國債收益率重新升至多年高位,情況就開始改變。
如果日本投資者發現,本國JGB本身已經可以提供具有吸引力的回報,他們對海外美債的需求便有機會下降。
而如果日本央行進一步正常化貨幣政策,日圓carry trade亦可能受到影響。
目前真正值得看的,不是標普500多少點
因此,現階段我反而不太在意標普500究竟是7000點、7500點還是8000點。
第一,10年期實質美債收益率以及term premium會不會繼續上升。
如果名義債息升只是因為經濟增長更強,問題未必很大。
但如果real yield和term premium持續上升,估值壓力會明顯增加。
只要標普500盈利預測持續上升,市場仍然有理由接受較高估值。
尤其是大型科技公司,如果AI投資最終能夠變成收入、盈利和自由現金流,高估值可以慢慢被盈利消化。
real yield上升 + forward EPS下調
如果債券重新成為真正有吸引力的資產,過去十多年「TINA——There Is No Alternative」的環境便正式結束。
結語:問題不是股票貴,而是容錯率太低
所以,我並不認為ERP跌至2.1%,就代表牛市已經完結。
AI資本開支仍然龐大,大型科技企業盈利能力仍然強勁,美國經濟亦未必會因為高利率立即陷入衰退。
當股票相對低風險資產提供的額外補償愈來愈薄,任何利率、通脹或者盈利上的負面意外,都會比以前更容易放大。
在美股已經很貴的時候,實質利率仍然有機會繼續上升。
實質利率繼續升、盈利預測開始跌、資金重新流向債券,
那時候,2.1%的ERP才會真正由一個估值統計數字,變成市場重新定價的催化劑。
不用因為估值高而預測股災,但在ERP跌至二十多年低位之後,投資者必須開始尊重利率。
風險聲明
本文只供教育及市場評論,不構成投資建議、招攬或任何回報保證。市場資料可能延遲;讀者應核對原始公告並按自身情況評估風險。
常見問題
為什麼美股的風險不只是估值太貴?
因為當股票相對債券的風險補償已經很薄,利率再上升會直接壓縮估值,這種壓力可能比單純的估值偏高更難被市場消化。
什麼是股權風險溢價(ERP)?
ERP是指投資者承擔股票風險時,相對無風險資產所要求的額外回報。ERP愈低,代表投資股票的安全墊愈薄。
目前ERP處於什麼水平?
JPMorgan估算標普500的ERP已跌至約2.1%,是2002年以來最低,甚至低於2007年金融海嘯前約2.4%的低位。
利率再上升會對美股造成什麼影響?
利率上升會提高債券的殖利率,令股票相對吸引力下降,對高估值板塊尤其是大型科技股的估值構成更大壓力。
作者
Admin
由 Wealth Insight 財經洞策編輯團隊整理,按公開資料、市場數據與多角度證據交叉核對。
查看作者背景與近期文章