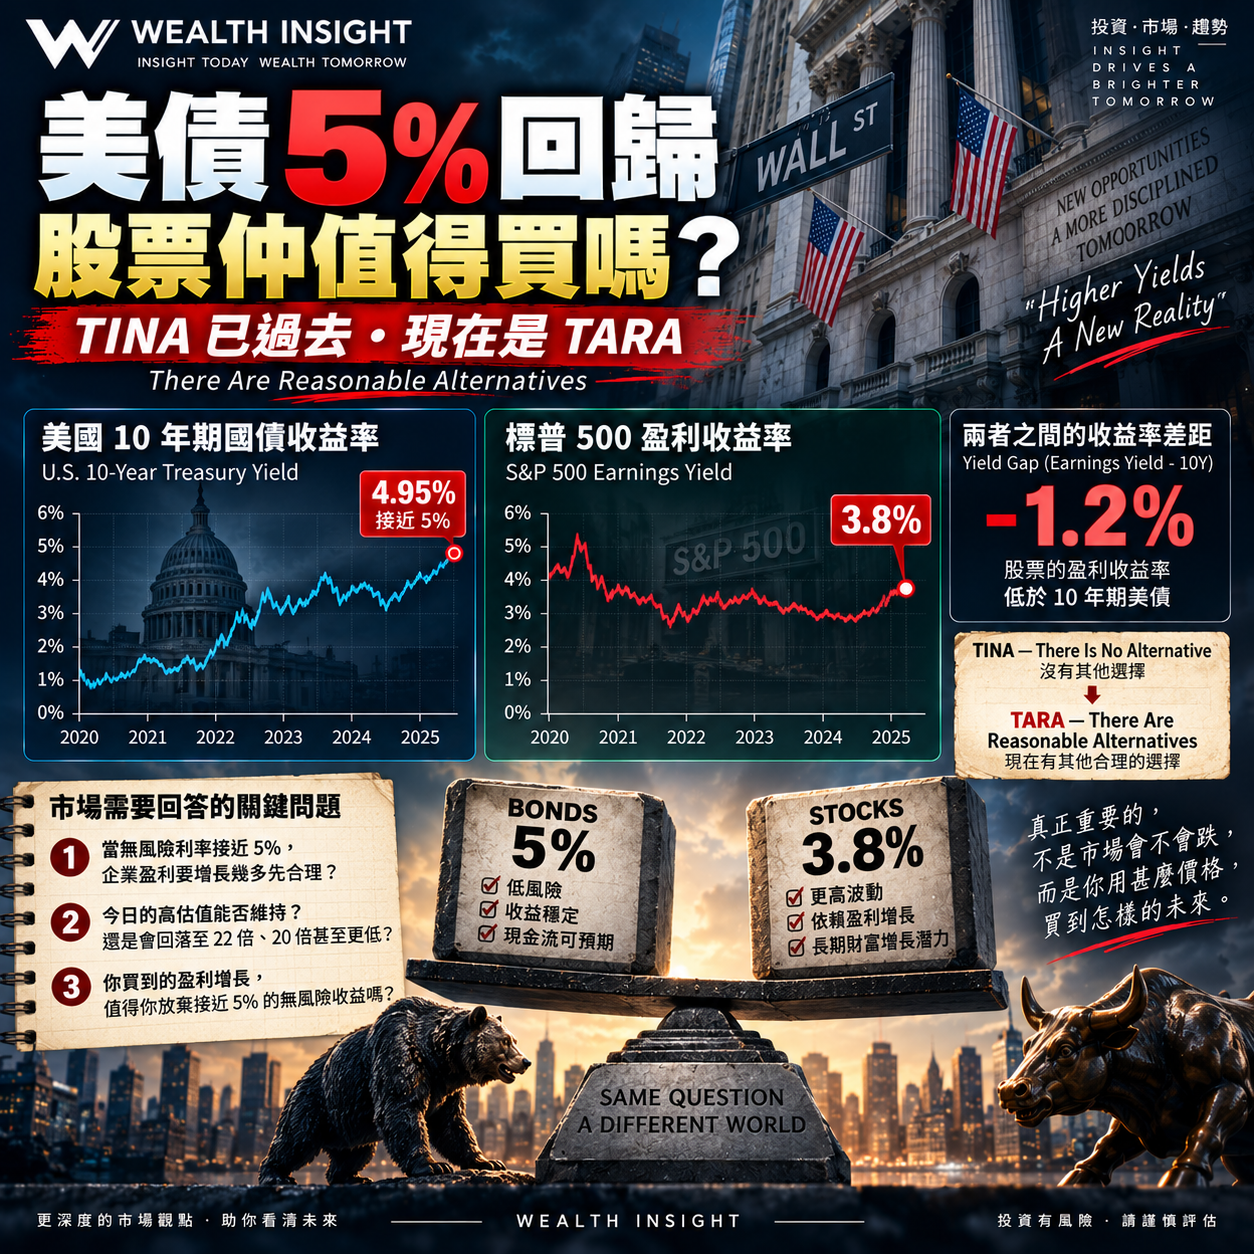
10 年期美債收益率已接近 5%,而 S&P 500 的盈利收益率只有約 3.8%。換句話說,兩者之間的收益率差距大約是 -1.2%。這是一個很值得思考的市場環境,因為過去十多年,投資者習慣了低利率世界:債券收益太低,所以資金自然被推向股票。但當美債收益率接近 5%,這個邏輯開始改變。
如果 10 年期美債只能提供 1% 或 2% 的收益,即使股票估值偏高,投資者仍然可能願意接受,因為替代選擇實在太差。但當美債可以提供接近 5% 的收益,而且信用風險極低、現金流相對穩定,投資者就多了一個真正有吸引力的選擇。這意味著股票現在面對的競爭,不再是接近零收益的現金,而是一個本身已經能提供不錯回報的資產。
所以真正值得問的,不是「美債收益率接近 5%,股市會不會因此下跌」,而是:當無風險利率已接近 5%,企業盈利究竟要增長得多快,才足以合理化目前的股票估值? 這才是今天股票投資最核心的問題。
目前 S&P 500 的盈利收益率約為 3.8%,大約相當於 26 倍市盈率。換句話說,今天買入股票,你接受的起始盈利收益率其實低於 10 年期美債。這代表投資者並不是因為股票「現在的收益率」特別吸引,而是在押注未來盈利會持續增長,而且增長速度足以彌補當前偏高的估值。
假設美債能穩定提供接近 5% 的回報,而投資者又認為股票因為波動更大、風險更高,長期至少要提供大約 8% 的預期回報才值得持有,那麼目前只有 3.8% 的盈利收益率,剩下的回報就必須主要依靠盈利增長。換句話說,在估值不再進一步擴張的情況下,企業盈利可能需要持續錄得大約 4% 至 5%,甚至更高的增長,股票的回報吸引力才會比較明顯。