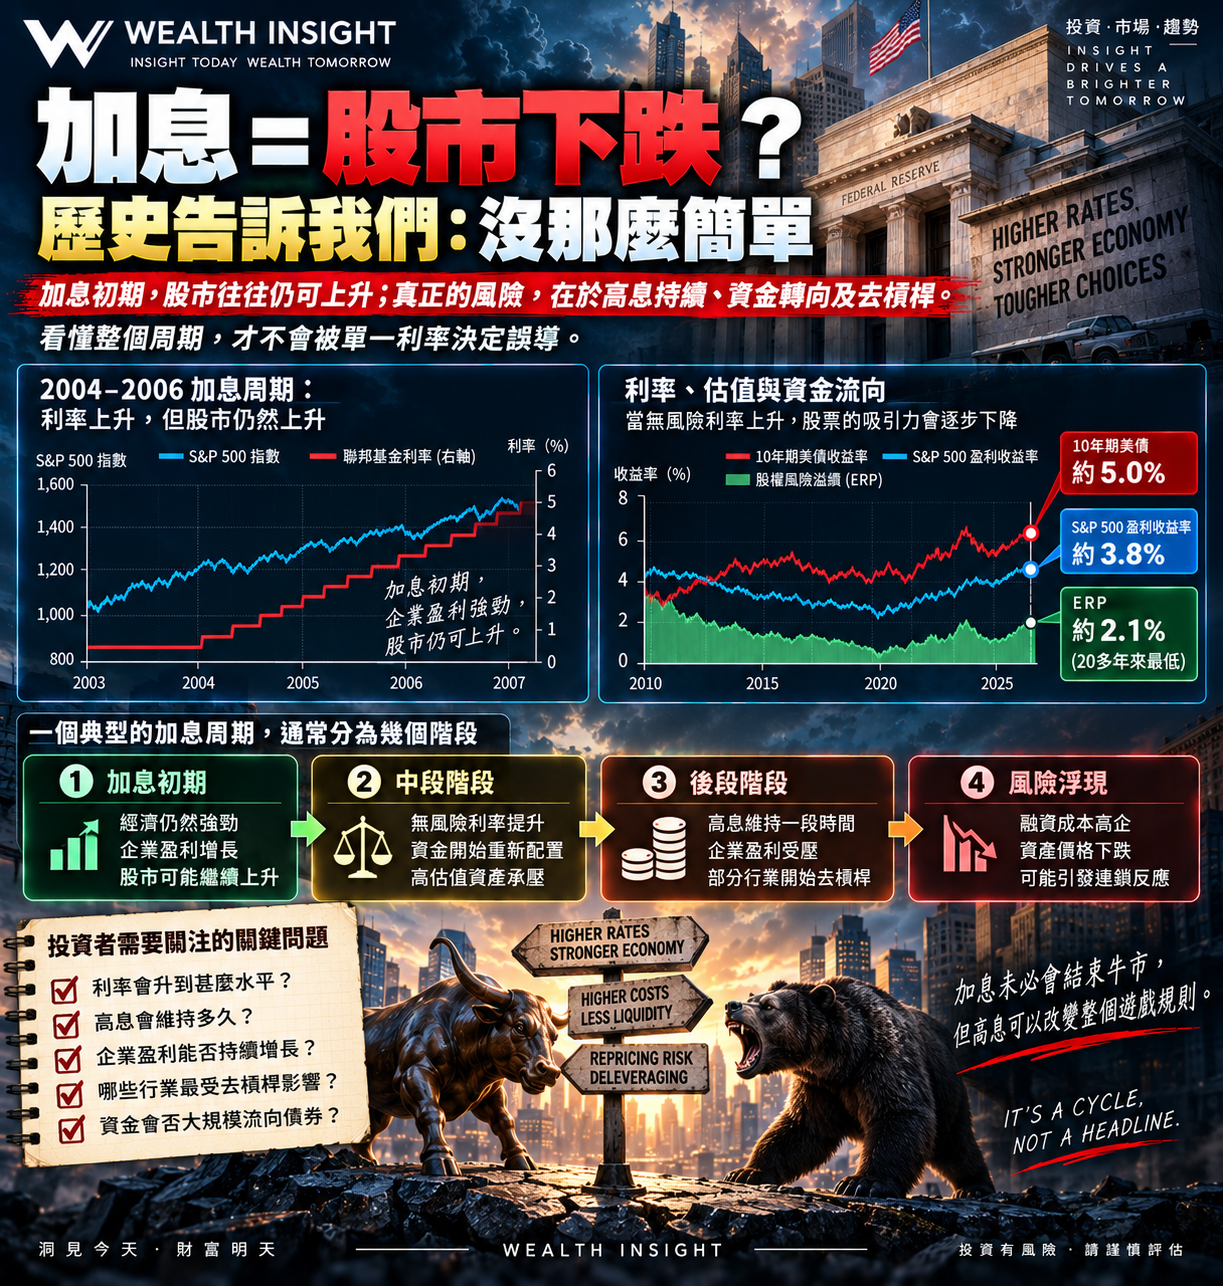
很多人一聽到加息,就會自然聯想到股市下跌,但歷史告訴我們,加息和股市轉熊之間,從來不是一個簡單的因果關係。事實上,在不少加息周期的初段,股票市場不但沒有立即下跌,反而可以繼續上升。原因很簡單,央行通常是在經濟仍然強勁、企業盈利仍然增長、就業和消費仍然有韌性的時候開始加息,所以在這個階段,基本面的改善往往足以抵消利率上升帶來的壓力。
2004年至2006年的美國就是很典型的例子。當時聯儲局持續收緊貨幣政策,利率一步一步向上,但美股並沒有因為進入加息周期便立即見頂。企業盈利仍然增長,信貸仍然活躍,市場風險偏好也沒有突然消失,因此股市仍然可以維持升勢。換句話說,單單看到央行開始加息,並不足以判斷股市已經進入危險期。
更重要的是,加息對經濟的影響本來就有滯後。很多企業的貸款和債券早已鎖定在較低利率,家庭的房貸也未必需要立即重新定價,所以政策利率上升之後,融資成本不會一夜之間全面傳導到整個經濟。只要企業收入和盈利仍然保持增長,這些額外的利息成本往往可以暫時被吸收,因此市場仍然可以出現一段「利率愈升,股市仍然愈升」的情況。
真正需要留意的,從來不是第一次加息,而是利率有沒有升到某個臨界點。當無風險利率愈來愈高,股票的盈利收益率卻沒有同步提高,投資者就會開始重新計算風險與回報。假如持有國債、定期存款或者貨幣市場工具,已經可以取得相當不錯的回報,那麼股票就必須提供更高的預期收益,才值得投資者承受盈利波動、估值收縮和市場下跌的風險。
這個時候,真正改變的不是某一個利率數字,而是整個資金配置的邏輯。在低利率年代,現金幾乎沒有回報,債券收益率亦很低,資金自然被迫流向股票和房地產,希望取得更高收益。但當無風險利率升到足夠吸引的水平,投資者便有了其他選擇。股票如果仍然維持高估值,就需要更強的盈利增長來支撐,否則資金便會逐步轉向風險更低的資產。
比估值更值得警惕的,是高息開始觸發去槓桿。利率剛開始上升時,企業和投資者通常還有足夠緩衝,但如果高利率維持得夠久,問題就會慢慢出現。企業舊債到期後要以更高成本再融資,商業地產需要重新定價貸款,高槓桿基金的融資成本亦會不斷增加。當利息支出開始吞噬現金流,一些市場參與者就不再是「覺得資產不吸引所以賣出」,而是「因為資金壓力而被迫賣出」。
這兩者的分別非常大。前者只是正常的資產配置調整,後者卻可能形成連鎖反應。當企業、地產商或者基金開始被迫減槓桿,賣盤增加會壓低資產價格,而資產價格下跌又會進一步削弱抵押品價值,令金融機構更加收緊信貸,最終形成一個自我強化的循環。市場真正的危險,往往就是在這個階段開始浮現。
所以,我不會因為加息就立即看淡股市。歷史上,加息初期股票市場照樣可以升,因為這個階段往往仍然有經濟增長和企業盈利作支撐。真正要看的,是利率有沒有升到足以改變資金機會成本的水平,以及高息是否開始令企業、房地產和金融機構出現實質性的去槓桿壓力。