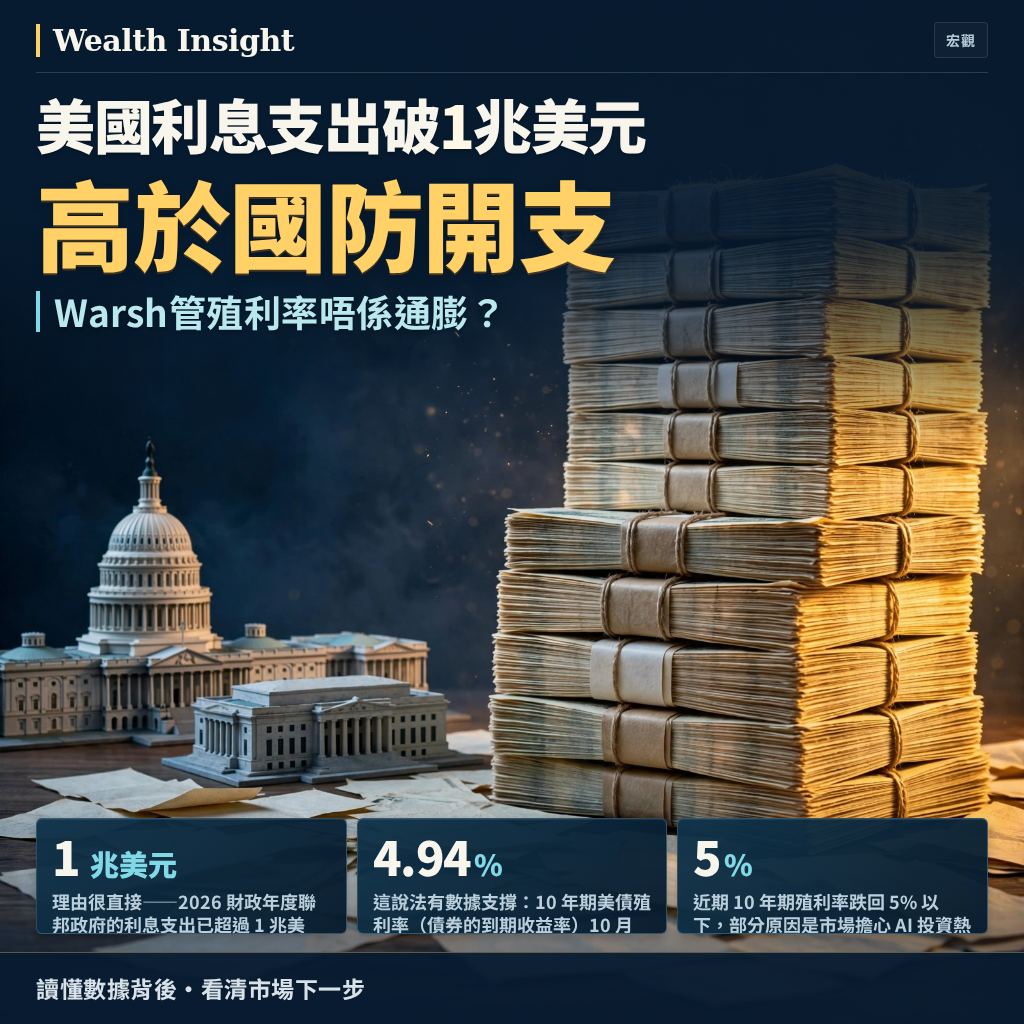
聯準會(Fed)主席 Warsh 在通膨回升時按兵不動,市場把這解讀成偏鴿。我的判斷是:他管理的不是通膨預期,而是美國長債殖利率。理由很直接——2026 財政年度聯邦政府的利息支出已超過 1 兆美元,高於國防開支,公眾持有債務相當於 GDP 的 100%。當借錢成本逼近經濟成長速度,央行的優先順序就會改變。
債務利息支出,改寫了聯準會的優先順序
Brookings Institution 的 Robin Brooks 認為,問 Warsh 是鷹派還是鴿派問錯了問題。他指出,聯準會的政策轉折與其說回應通膨,不如說在管理殖利率曲線,背後是美國債務狀況的脆弱。這說法有數據支撐:10 年期美債殖利率(債券的到期收益率)10 月 30 日的官方日度讀數是 4.94%,一年前是 4.11%。殖利率上升會直接推高政府的再融資成本。
財政部長 Bessent 宣布加碼買回長債,短暫壓低殖利率;他也曾干預匯市支撐日圓,避免日本拋售美債推高利率。這些動作與聯準會的政策轉向方向一致。Brooks 因此懷疑雙方存在某種默契,讓借款成本保持可控。這不是正式的殖利率曲線控制,但效果類似。
財政主導的風險,與市場的反向讀法
另一種解讀是:Warsh 只是在數據不明朗時保持彈性,通膨數據(CPI 同比 3.72%,2026 年 9 月)偏高但核心通膨 2.57% 相對溫和,聯準會不需要急著行動。這個讀法有道理,但解釋不了他在 Jackson Hole 的鷹派演說與 9 月一致加息後,又在 10 月拒絕承諾下一步。政策訊號反覆,更像是在不同目標之間找平衡。
國會預算辦公室(CBO)曾評估殖利率高於基準 150 個基點的情境:未來十年淨利息成本增加 4.9 兆美元,2036 年公眾持有債務升至 GDP 的 133%。美銀據此估算,政府債務的有效利率可能超過長期名義 GDP 成長率。一旦發生,債務會自我加速,聯準會抗通膨的空間被壓縮——這就是經濟學家所說的財政主導。
殖利率回落是暫時喘息,不是趨勢反轉
近期 10 年期殖利率跌回 5% 以下,部分原因是市場擔心 AI 投資熱潮降溫,加上法國政治動盪引發歐債疑慮,資金回流美債避險。但這些是外部因素,不是美國財政狀況改善。美元指數目前約 101.92,美元淨流動性 5730 十億美元(2026-10-28),較前一週下降。流動性收緊與殖利率高檔,對高估值資產的壓力仍在。
對港股而言,恒指目前 23,437 點,騰訊與阿里巴巴年內跌幅都在三成左右。若美債殖利率維持在 4.9% 上方,折現率壓力會持續壓縮成長股估值。這與我們先前分析的環球跨資產資金流向一致:資金一邊追逐增長、一邊對沖尾部風險,並非單純的 risk-on。
結論:殖利率是政策目標,通膨是次要變數
我的判斷是,只要美國債務利息成本逼近 GDP 成長率,聯準會的政策就會優先照顧長債殖利率,而非通膨目標。這解釋了 Warsh 訊號反覆的原因,也意味著市場不該把每次按兵不動都讀成降息前兆。
這個判斷的推翻條件是:若通膨持續升溫迫使聯準會大幅加息,殖利率管理就會讓位於物價穩定,財政成本上升成為既成事實。另一個條件是美國名義 GDP 成長率明顯回升,讓債務比率壓力緩解。
對讀者的意義是:追蹤聯準會時,與其猜測下一次會議的升降息,不如盯住 10 年期殖利率與財政部的債券操作。殖利率的走向,比政策聲明更能反映資金成本的真實變化。