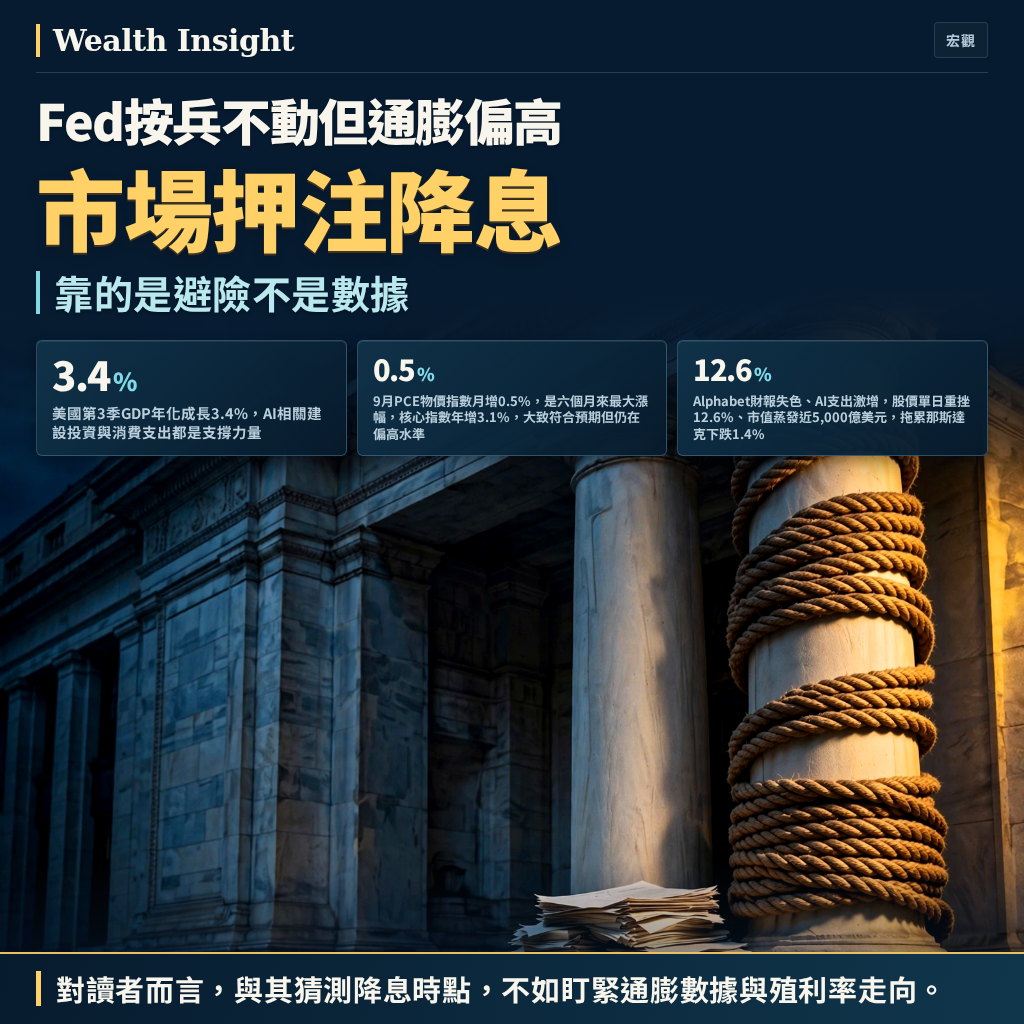
聯準會(Fed)在10月28日的會議維持基準利率不變,兩位聯邦公開市場委員會(FOMC)投票成員投下反對票,主張升息一碼。同一週公布的數據卻顯示,美國第3季GDP初值按季換算成年率成長3.4%,是近一年最快增速,9月核心個人消費支出(PCE)物價指數年增3.1%。我的判斷是:這次按兵不動不代表寬鬆方向已經確立,市場對降息的押注目前缺乏通膨數據支持,更像是對科技股賣壓的避險反應。
經濟與通膨同時偏強,升息風險沒有消失
先看數據本身。美國第3季GDP年化成長3.4%,AI相關建設投資與消費支出都是支撐力量。9月PCE物價指數月增0.5%,是六個月來最大漲幅,核心指數年增3.1%,大致符合預期但仍在偏高水準。白宮國家經濟委員會主任哈塞特(Kevin Hassett)更直接表示,若10月通膨數據很高,Fed採取行動應是適當做法。
這組數字說明一件事:經濟沒有轉弱到需要降息,通膨也沒有回落到讓Fed放心。兩位FOMC成員主張升息,正是這個矛盾的直接反映。目前的資料還看不出通膨已形成明確的下行趨勢,若10月通膨數據再度偏高,升息選項會重新回到檯面上。
市場押注降息,是避險還是誤讀?
市場的反應卻朝相反方向走。Alphabet財報失色、AI支出激增,股價單日重挫12.6%、市值蒸發近5,000億美元,拖累那斯達克下跌1.4%。科技股賣壓帶動公債避險買盤,美國2年期公債殖利率下跌7.7個基點至4.654%,10年期殖利率下跌5.6個基點至4.988%。殖利率是債券的報酬率,殖利率下跌代表債券價格上漲、資金湧入避險。
另一種解讀是:市場認為AI投資疑慮會拖慢經濟,Fed因而被迫降息。但標普500逾400檔成分股收高、羅素2000指數上漲1%,資金只是從科技股轉向其他類股,並非全面避險。Baird策略分析師Ross Mayfield指出,市場目前認為AI投資出現問題,不代表其他領域也都出了問題。這與GDP成長3.4%的數據一致:經濟基本面沒有轉弱,降息押注更像是科技股賣壓的副產品,而非對經濟的判斷。
對港股與跨資產的意義
港股方面,恒生指數目前在23,267點附近,美國殖利率走向仍是估值的關鍵變數。若10月通膨數據偏高、Fed重啟升息,10年期殖利率可能再度上行,對港股科技股估值形成壓力;反之,若通膨回落,降息預期才有實質支撐。目前美元指數(DXY)在101.69附近,較前一日下跌,但這更多反映科技股賣壓下的資金流向,而非美元長期轉弱的訊號。
結論:降息押注缺乏通膨支持,10月數據是關鍵
美國經濟強韌、通膨偏高,Fed按兵不動是兩者之間的妥協,不是寬鬆的起點。市場押注降息,目前更像是對科技股賣壓的避險反應,而非對經濟轉弱的判斷。這個判斷的條件很清楚:若10月通膨數據明顯回落,降息預期才有實質支撐;若通膨再度偏高,升息風險會重新定價,殖利率上行將壓制港股與美股科技股估值。
對讀者而言,與其猜測降息時點,不如盯緊通膨數據與殖利率走向。這兩者才是決定跨資產定價的關鍵,而非單一科技股財報的波動。