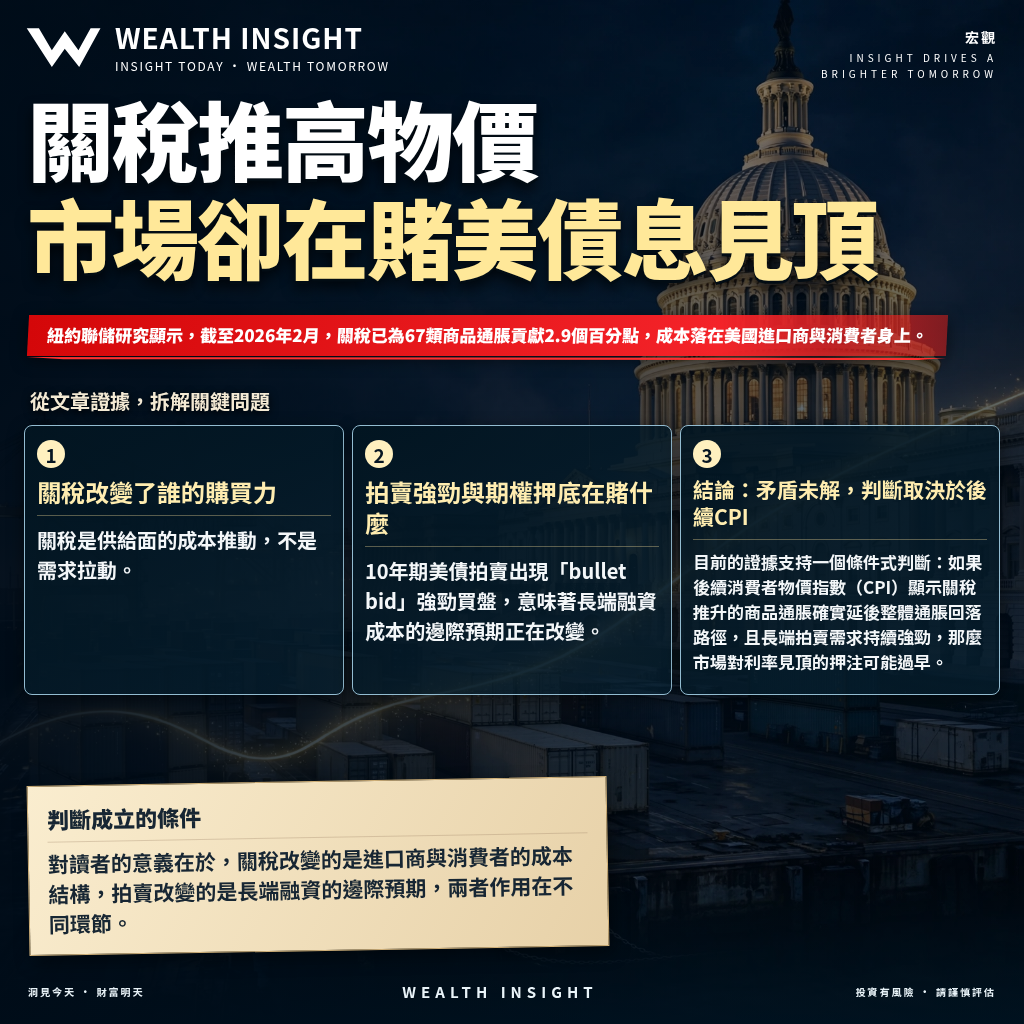
紐約聯儲研究顯示,截至2026年2月,關稅已為67類商品的通脹貢獻2.9個百分點,成本主要落在美國進口商與消費者身上。同一天,10年期美債拍賣出現強勁買盤,部分期權交易員開始押注債券拋售見底。這兩件事方向相反:關稅推高物價,理論上支撐長端利率;拍賣強勁卻顯示市場在賭利率已經見頂。我的判斷是,矛盾本身才是當前最需要解釋的現象,而目前的資料還不足以判定哪一邊會勝出。
關稅改變了誰的購買力
關稅是供給面的成本推動,不是需求拉動。進口商要多付關稅,這筆錢不會憑空消失,一部分轉嫁給消費者,一部分壓縮企業利潤。紐約聯儲的結論很直接:這67類商品的通脹「完全來自關稅」,也就是說,如果沒有關稅,這批商品的物價不會這樣走。這改變的是美國家庭的實際購買力,以及依賴進口原料的企業的進口成本。
對聯準會來說,這類通脹的麻煩在於它不會因為升息而消失。加息可以壓需求,但壓不了關稅造成的成本上升。結果是整體通脹回落的路徑被延後,而不是被扭轉。這也解釋了為什麼市場對政策利率的預期會反覆:就業降溫指向降息,關稅通脹卻指向維持高利率,兩股力量同時存在。
需要交代的是,RSS只提供了研究摘要,未見完整方法論。這項研究是否已剔除基期效應、是否涵蓋服務業,目前無法判斷。如果關稅對通脹的貢獻在基期效應後迅速消退,這2.9個百分點的意義就會大幅縮水。
拍賣強勁與期權押底在賭什麼
10年期美債拍賣出現「bullet bid」強勁買盤,意味著長端融資成本的邊際預期正在改變。部分期權交易員據此押注債券拋售見底,也就是賭長端殖利率已經到頂。這改變的是新發行國債的認購成本,以及持有長債的機構的估值壓力。
但拍賣強勁與關稅通脹的方向是矛盾的。如果關稅確實在延後通脹回落,長端殖利率理應受到支撐,而不是見頂。最合理的另一種解讀是:市場認為關稅通脹是一次性的,基期效應過後會自然消退,真正的驅動力仍是就業降溫與政策利率預期下修。這個解讀有其道理,但目前的資料無法確認期權交易員的具體部位規模與到期日,無法判斷押底是少數投機部位還是趨勢轉向。
我在美債息攀升與美元走勢的分析中曾提出一個條件:若核心通脹持續高於預期,美債息可能突破關鍵水平。關稅數據使這個條件部分被觸發,但拍賣結果又顯示市場尚未認同。這個矛盾目前無解,只能坦白交代。
結論:矛盾未解,判斷取決於後續CPI
目前的證據支持一個條件式判斷:如果後續消費者物價指數(CPI)顯示關稅推升的商品通脹確實延後整體通脹回落路徑,且長端拍賣需求持續強勁,那麼市場對利率見頂的押注可能過早。反之,如果關稅對通脹的貢獻在基期效應後迅速消退,且就業降溫持續壓低政策利率預期,期權交易員的方向可能是對的。
推翻判斷的條件很具體:後續CPI數據顯示關稅通脹貢獻快速縮小,或者長端拍賣需求轉弱。在這兩個條件明朗之前,把拍賣強勁解讀為利率轉向的確定訊號,證據不足。
對讀者的意義在於,關稅改變的是進口商與消費者的成本結構,拍賣改變的是長端融資的邊際預期,兩者作用在不同環節。把這兩件事混為一談,容易在方向未明時做出過度集中的配置。與其猜哪一邊對,不如盯住CPI的商品分項與長端拍賣的認購倍數,讓資料自己給答案。這也承接了全球資金流向分析中提到的判斷:油價、美元與美債息仍是決定風險胃納能否走遠的關鍵變數。