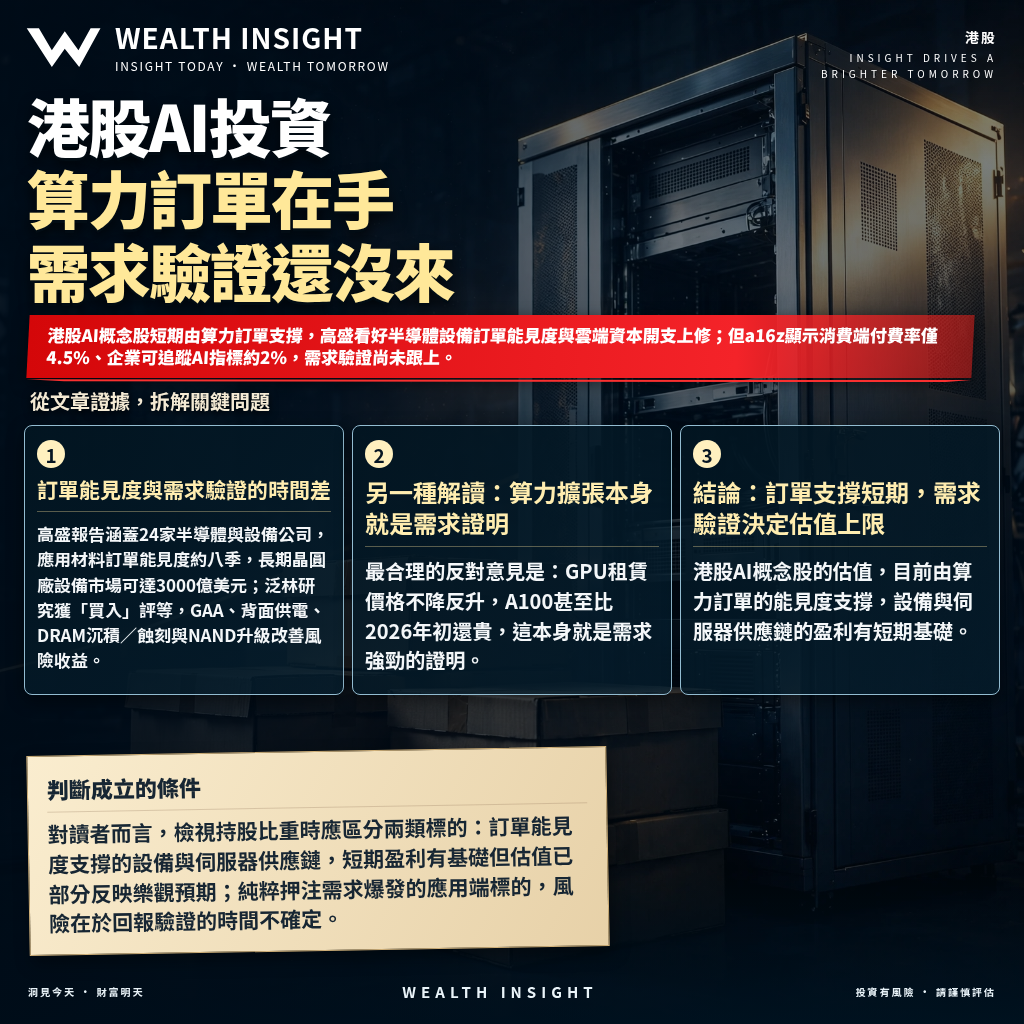
高盛最新報告看好半導體Q3財報,認為晶圓廠設備支出提前落地、雲端資本開支上修,是獲利預期上修的窗口;與此同時,a16z報告顯示美國消費者僅4.5%為AI付費,企業端約2%報告可追蹤的AI指標。我的判斷是:港股AI概念股短期由算力訂單支撐,但估值能否延續,取決於需求端何時給出可驗證的回報,而目前的資料還看不出這個時間點。
這兩組數字並不矛盾,它們描述的是同一條鏈條的兩端。算力投資的決策已經做出,訂單已經下達;需求端的回報卻還在少數用戶與少數企業身上驗證。落差本身不是風險,落差持續拉大才是。
訂單能見度與需求驗證的時間差
算力側的證據相當具體。高盛報告涵蓋24家半導體與設備公司,應用材料訂單能見度約八季,長期晶圓廠設備市場可達3000億美元;泛林研究獲「買入」評等,GAA、背面供電、DRAM沉積/蝕刻與NAND升級改善風險收益。這些是已下達的資本開支,反映的是雲端大廠與晶圓廠對未來算力需求的判斷,不是當下的終端回報。
需求側的資料指向另一個方向。a16z第七版消費級AI應用報告顯示,近一半美國消費者使用AI,但每天使用的只有四分之一;付費的4.5%用戶中,前1%付費者每月平均花費903美元,比後50%所有用戶加起來還多。企業端更淺,約2%報告可追蹤的AI指標。這意味算力投資的回報驗證,目前集中在極少數用戶與極少數企業。
魯賓警告的「循環風險」正是這個邏輯:部分大型AI企業做出巨額承諾,許多供應商據此舉債擴張,一旦承諾無法兌現,相關企業恐受衝擊。他說「我不知道具體機率,但這甚至不接近零」。這不是預測崩盤,而是提醒供應鏈的財務槓桿建立在尚未驗證的需求假設上。
另一種解讀:算力擴張本身就是需求證明
最合理的反對意見是:GPU租賃價格不降反升,A100甚至比2026年初還貴,這本身就是需求強勁的證明。如果算力過剩,租賃價格應該下跌。
這個解讀有它的道理,但忽略了價格上漲可能來自供給瓶頸而非需求增長。HBM或先進製程產能有限時,價格飆升會侵蝕下游客戶利潤率,而不是反映終端需求的健康。這與輝達削減下一代AI晶片記憶體配置所暴露的供應鏈瓶頸是同一個問題的兩面。
目前的資料還無法分辨GPU租賃價格上漲有多少來自真實需求、多少來自供給限制。這個區分對港股AI概念股很重要,因為兩者對估值的含義完全不同:前者支持盈利持續成長,後者只支持短期定價權。
結論:訂單支撐短期,需求驗證決定估值上限
港股AI概念股的估值,目前由算力訂單的能見度支撐,設備與伺服器供應鏈的盈利有短期基礎。但長期估值上限取決於需求端驗證:如果消費端付費率與企業可追蹤指標持續改善,算力投資的回報假設成立;如果這些指標停滯在目前水平,雲端資本開支終將放緩,供應鏈訂單能見度會跟著縮短。
推翻目前判斷的條件很具體:a16z後續版本顯示消費端付費率或企業可追蹤指標明顯上升,或者雲端大廠在財報中下修資本開支指引。前者確認需求追上,後者確認需求無法追上,兩者都會改變目前的判斷。
對讀者而言,檢視持股比重時應區分兩類標的:訂單能見度支撐的設備與伺服器供應鏈,短期盈利有基礎但估值已部分反映樂觀預期;純粹押注需求爆發的應用端標的,風險在於回報驗證的時間不確定。目前的資料還看不出需求端何時能追上算力投資,這道時間差是港股AI投資最需要盯住的變數。