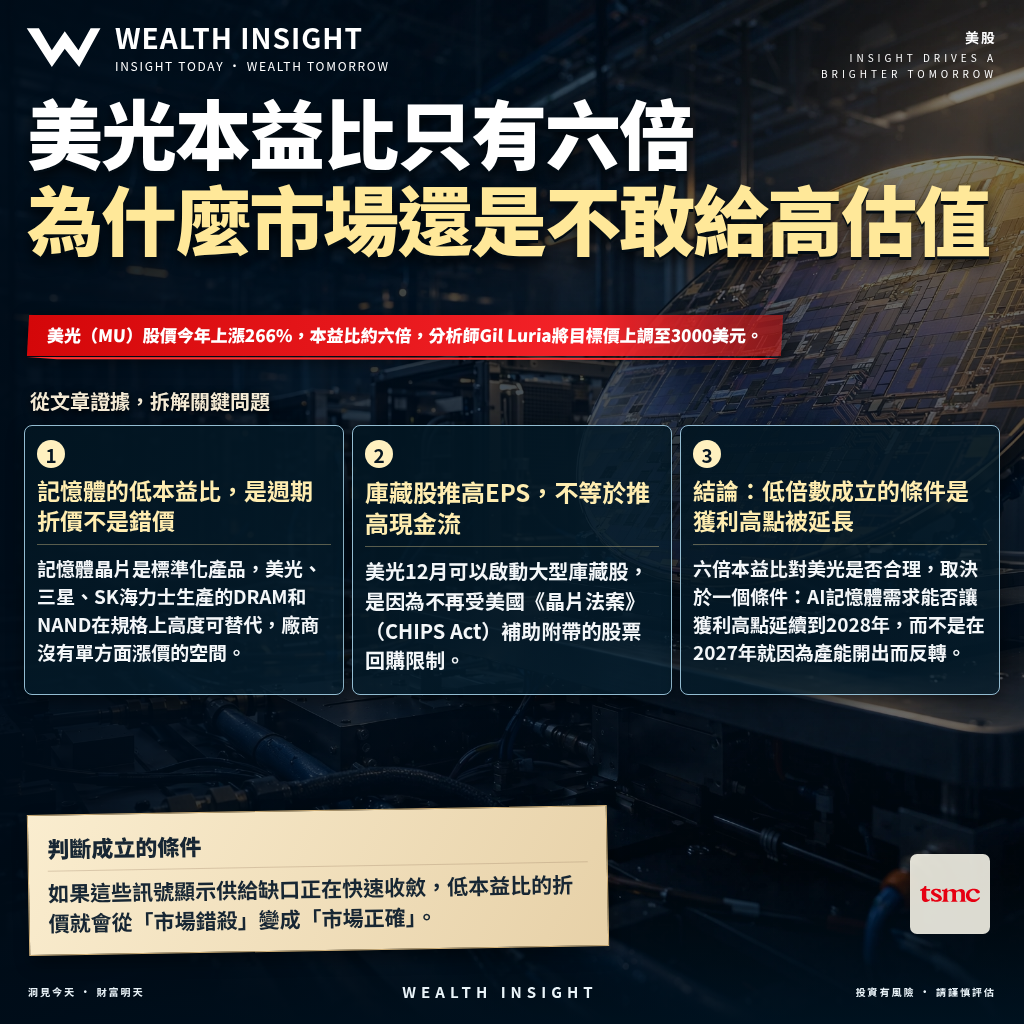
美光(MU)股價今年已經上漲266%,但按道瓊市場數據,目前股價只相當於該會計年度預估獲利的約六倍。D.A. Davidson分析師Gil Luria把目標價從2100美元上調到3000美元,理由是記憶體供不應求會延續數年,而且美光12月啟動大型庫藏股後,EPS會被推高。我的判斷是:六倍本益比在記憶體股身上不是便宜的證據,而是市場在為獲利的波動性打折。要判斷這個折價合不合理,得先看記憶體這門生意的獲利是怎麼產生的。
記憶體的低本益比,是週期折價不是錯價
記憶體晶片是標準化產品,美光、三星、SK海力士生產的DRAM和NAND在規格上高度可替代,廠商沒有單方面漲價的空間。價格由供需決定,供給跟不上需求時價格飆升,獲利暴漲;一旦產能開出來,價格崩落,獲利可以在一兩季內蒸發。市場給記憶體股低本益比,是因為分母(獲利)本身不穩定:當獲利處於週期高點,六倍本益比看起來便宜,但如果明年獲利腰斬,同樣的股價就變成十二倍。
Luria的論點建立在一個前提上:AI推升的記憶體需求會讓供給持續吃緊,獲利高點可以維持到2028年。這個前提有部分證據支持,CNBC指出上週美股走勢主要由輝達、美光與一份意外的就業報告驅動,顯示市場確實把美光當成AI硬體鏈的核心標的。但「需求強勁」和「獲利能維持三年」是兩件事。目前的資料還看不出HBM(高頻寬記憶體)的供給缺口會以什麼速度收斂,也看不出傳統伺服器與PC需求是否足以填補AI以外的空檔。
庫藏股推高EPS,不等於推高現金流
美光12月可以啟動大型庫藏股,是因為不再受美國《晶片法案》(CHIPS Act)補助附帶的股票回購限制。買回股票會減少流通在外股數,EPS分母變小,數字自然好看。但庫藏股動用的是現金,它不改變營運本身產生多少自由現金流。如果美光為了擴產維持高資本開支,同時又大舉買回股票,現金壓力會同時來自兩邊。判斷庫藏股是不是利好,要看的是買回之後帳上現金與負債結構是否仍然健康,而不是只看EPS被推高多少。
另一個值得對照的案例是花旗把台積電目標價調升到新台幣4,000元,預估2027年營收成長可能超過40%,同時預期資本支出在2027與2028年分別達810億與900億美元。台積電的定價權來自先進製程的技術壟斷,它可以在需求強勁時調漲代工價格;美光的產品是標準化晶片,漲價能力來自供需缺口本身,一旦缺口彌合,價格與獲利會同步回落。兩者同樣受惠於AI,但獲利的持續性完全不同。
結論:低倍數成立的條件是獲利高點被延長
六倍本益比對美光是否合理,取決於一個條件:AI記憶體需求能否讓獲利高點延續到2028年,而不是在2027年就因為產能開出而反轉。如果這個條件成立,目前的股價確實沒有充分反映成長;如果記憶體價格在明年回落,六倍本益比會迅速失效,因為分母會縮小。Luria的3000美元目標價隱含2027會計年度約19倍本益比的假設,這代表他認為市場願意為「被延長的高點」付出更高的倍數,而不是單純的週期性反彈。
對讀者來說,看記憶體股的重點不是當下的本益比高低,而是把獲利拆成「AI帶來的結構性需求」和「傳統週期波動」兩部分,分別評估各自的持續性。庫存水位、HBM合約價走勢、以及美光在財報中揭露的資本開支計畫,是接下來驗證這個判斷的觀察點。如果這些訊號顯示供給缺口正在快速收斂,低本益比的折價就會從「市場錯殺」變成「市場正確」。