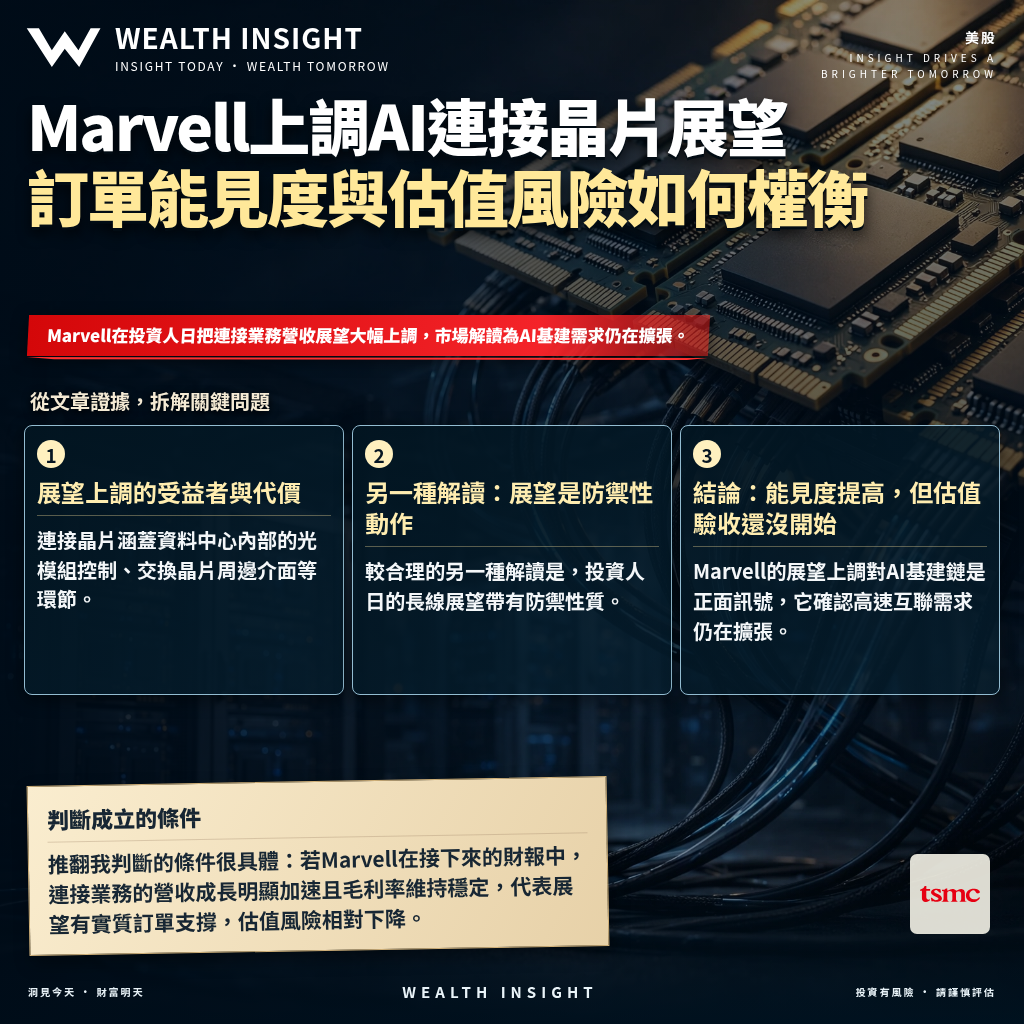
Marvell在投資人日把連接(connectivity)業務的營收展望大幅上調,市場第一時間解讀為AI基建需求仍然強勁。我的判斷是:這份展望提高了訂單能見度,但也同步抬高了估值門檻。理由很直接,上調後的展望是未來目標,不是已入帳的現金流,而市場目前給半導體股的價格已經把相當一部分成長預期計入。
展望上調的受益者與代價
連接晶片涵蓋資料中心內部的光模組控制、交換晶片周邊介面等環節。Marvell把這塊的長期營收目標拉高,代表它判斷雲端服務商在擴建AI叢集時,對高速互聯的需求會持續放量。受益最直接的是Marvell本身與其供應鏈,包括台積電的先進製程產能。這與AI投資進入盈利驗收期的判斷方向一致:市場開始要求公司給出具體的營收路徑,而不只是敘事。
代價落在估值上。半導體股在AI題材下已經累積了較高的持股比重,當公司上調展望,股價往往先行反映。若後續財報的實際成長速度追不上展望隱含的曲線,賣壓會集中在成長預期被下修的那一刻。目前的資料還看不出該目標的達成機率,Marvell也未在公開資訊中拆解這目標的時間表與假設,這一點需要在後續財報中驗證。
另一種解讀:展望是防禦性動作
較合理的另一種解讀是,投資人日的長線展望帶有防禦性質。半導體業在經歷庫存調整與AI資本開支波動後,公司有動機在市場情緒偏樂觀時把敘事做滿,以支撐股價與人才吸引力。若這個解讀成立,上調後的目標更接近「管理層希望市場相信的終點」,而非短期可驗證的訂單。
兩種解讀的差別在於驗證節奏。若Marvell未來幾季的連接業務營收年增率持續加速,且毛利率沒有因為價格競爭而下滑,第一種解讀得到支持。反之,若營收成長停在個位數百分比、或大客戶延後拉貨,第二種解讀的機率上升。目前的公開資料不足以在兩者之間做出確定判斷,這正是風險所在。
結論:能見度提高,但估值驗收還沒開始
Marvell的展望上調對AI基建鏈是正面訊號,它確認高速互聯需求仍在擴張。但對投資人而言,真正的問題不是展望夠不夠大,而是這個展望多久能轉化成可驗證的營收與自由現金流。在財報給出答案之前,把上調的展望直接等同於股價的合理支撐,是目前最需要避免的推論。
推翻我判斷的條件很具體:若Marvell在接下來的財報中,連接業務的營收成長明顯加速且毛利率維持穩定,代表展望有實質訂單支撐,估值風險相對下降。若成長放緩或毛利率受壓,則市場會重新檢視該目標的合理性,半導體板塊的賣壓可能集中釋放。對讀者來說,追蹤這條線索比追逐單日股價波動更有意義,因為它直接關係到AI資本開支何時能兌現成現金流。