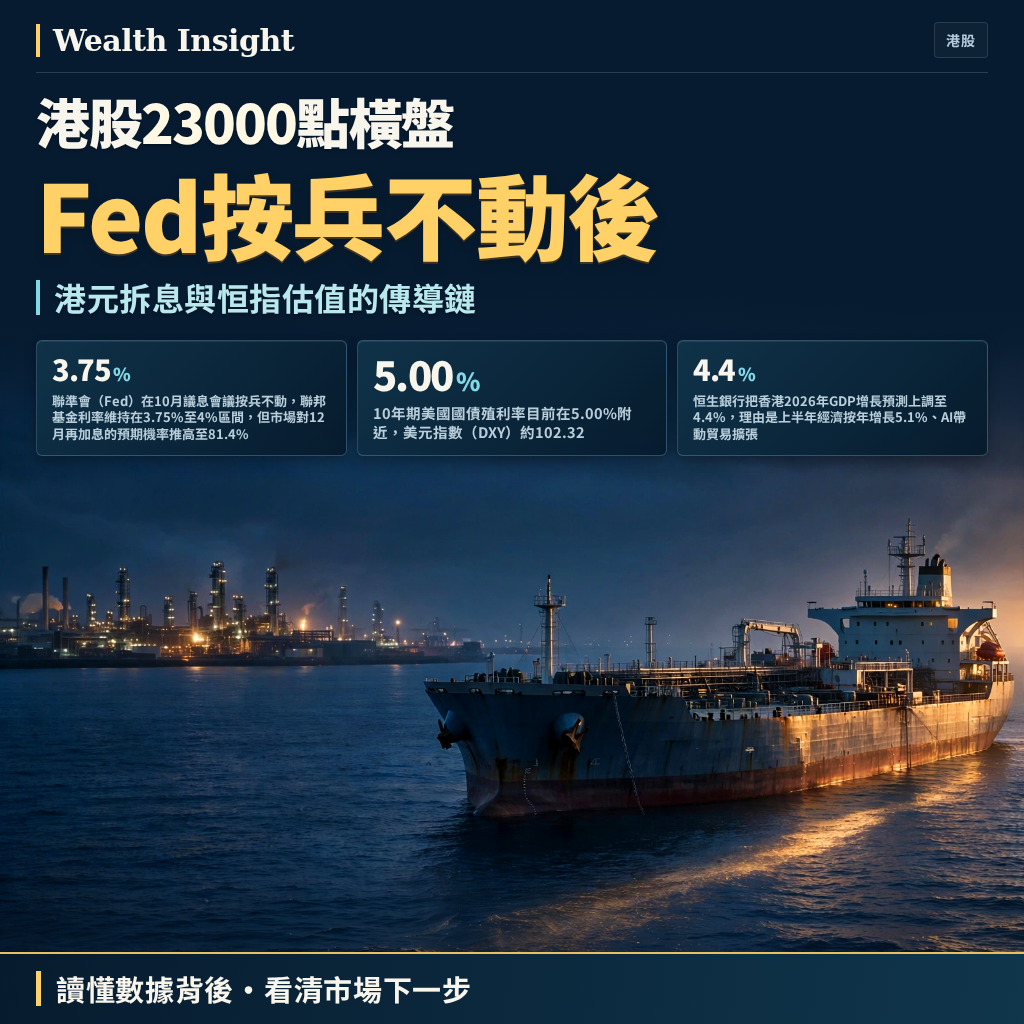
聯準會(Fed)在10月議息會議按兵不動,聯邦基金利率維持在3.75%至4%區間,但市場對12月再加息的預期機率推高至81.4%。港股這邊,恒生指數最新報22,958點,近日在23,000點關口窄幅上落,本周波幅收窄至一兩百點。我的判斷是:港股目前的橫盤不是築底訊號,而是資金在等三件事落地前的觀望,短期方向仍取決於港元拆息(HIBOR)能否維持高企而不引發新一輪賣壓。
Fed這次按兵不動,對港股資金面意味著什麼
這次FOMC會議的矛盾很明顯:9月消費者物價指數(CPI)年增3.7%,汽油價格年漲34.2%,通脹遠高於2%目標,但主席Kevin Warsh選擇維持利率不變,只有兩名官員主張加息。據Fortune對這次議息會議的分析,Fed的考量是不讓中東地緣衝突透過油價間接決定利率路徑,避免用利率工具去對付單一供應面衝擊。
但對港股投資人來說,重點不是Fed這次動不動,而是它保留了12月加息的可能性。10年期美國國債殖利率目前在5.00%附近,美元指數(DXY)約102.32。只要長端利率維持在這個水平,港股的估值折現基礎就持續受壓,外資對新興市場的戰略性加倉也會繼續凍結。《紐約時報》的報導指出官員預期12月重啟加息,節奏則看數據,這意味著高利率環境短期內不會鬆動。
港元拆息高企,如何壓住恒指估值
恒生銀行把香港2026年GDP增長預測上調至4.4%,理由是上半年經濟按年增長5.1%、AI帶動貿易擴張。但同一份評估也指出,只要聯準會仍保留加息可能,HIBOR在第四季大部分時間會維持在目前高位附近。這條傳導鏈對港股很實際:港元拆息高,企業融資成本與房貸壓力上升,本地消費與投資受抑;同時高息環境吸走資金,令股市估值難以擴張。
另一個被低估的變數是本地權重股的財報表現。中國移動首三季純利按年跌7.9%,淨利潤率收縮,動搖了高股息防守策略的信仰;滙豐控股第三季除稅前利潤按年增長32%,但維持全年淨利息收入指引不變,並指出存款由活期流向高息定期,淨息差受壓。這些都不是宏觀敘事,而是具體公司的獲利結構在高利率下被擠壓。
橫盤背後的另一種解讀
有人會說,恒指在23,000點附近企穩,加上內地「國家隊」資金入市托市、石油股受惠高油價,港股已經找到支撐。這個說法有部分道理,但目前的資料還看不出反彈動能。恒指連跌三個月,本周波幅收窄至134點與198點,這種大跌後的窄幅橫盤,更像是市場在等內地五中全會的財政方案數字、美國中期選舉結果,以及Fed 12月動向。
從資金面看,離岸流動性依然承受壓力,油價維持在每桶100美元以上(最新約100.57美元)持續推高通脹預期,令降息預期降溫。港股目前的低估值與高股息資產確實吸引避險資金,但這類資金的特徵是短暫,一旦外部風險解除就會撤離,不足以支撐趨勢性反彈。
結論:高利率一日不鬆,港股橫盤難破
港股在23,000點的窄幅橫盤,本質是高利率環境下的估值壓制與資金觀望,而不是築底完成。只要10年期美債殖利率守在5%附近、HIBOR維持高企,恒指的估值折現基礎就不會改善,權重股的淨息差與利潤率壓力也會持續。這是我判斷的核心依據。
推翻這個判斷的條件很明確:若Fed在12月會議後釋放明確的降息信號,或中東局勢緩和令油價回落至每桶100美元以下,通脹預期降溫,港元拆息跟隨回落,港股才有條件走出像樣的反彈。在此之前,投資人應理解高利率對港股估值的傳導機制,檢視持股組合是否過度集中於高槓桿或淨息差受壓的板塊,而非急於抄底。