恒生指數(HSI)目前在22,958點附近,單日變動輕微,市場觀感是「待變」。但真正決定港股下一階段估值的,不是指數在23000點上下磨多久,而是聯準會(Fed)12月是否再加息。我的判斷是:只要加息預期不退,港股的估值天花板就會被壓住,因為港元拆息(HIBOR)會維持高企,直接抬高本地資金成本。
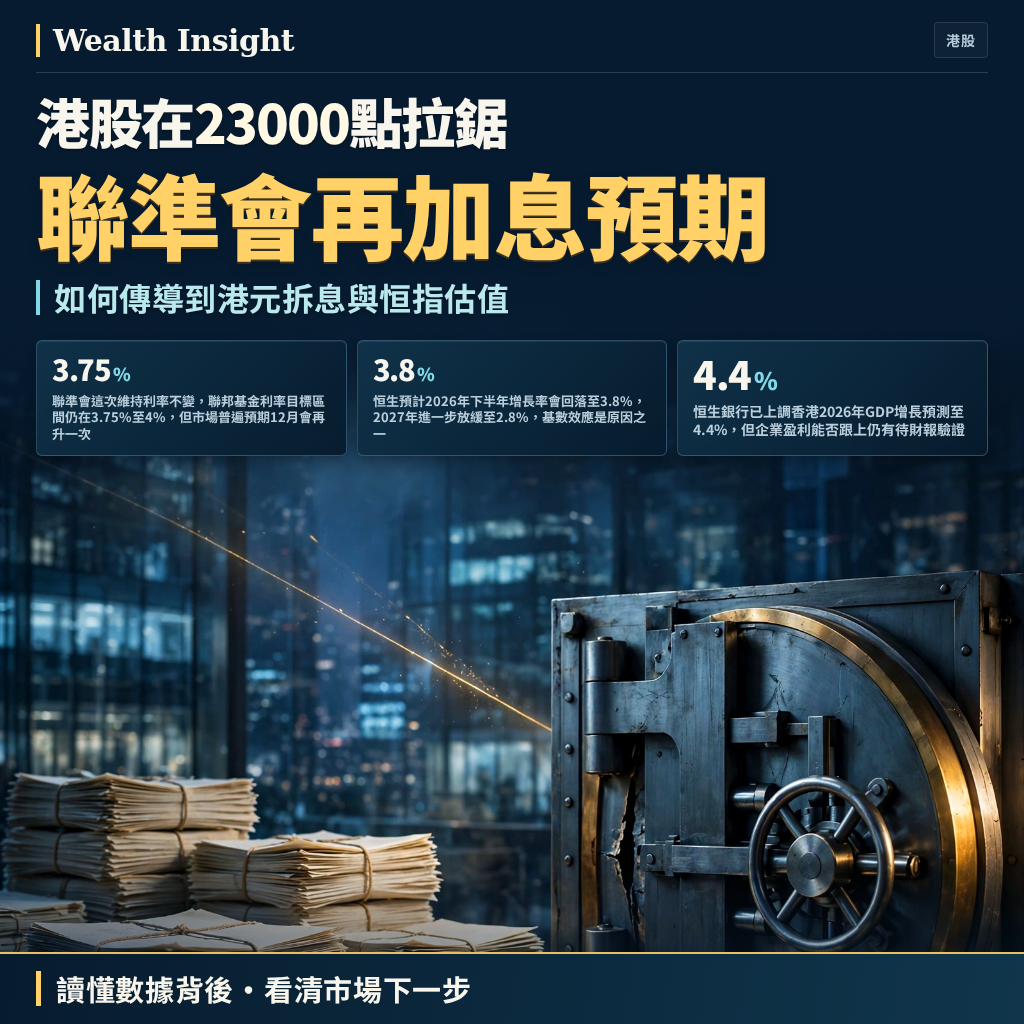
這個判斷的根據,來自聯準會剛結束的10月會議。聯準會這次維持利率不變,聯邦基金利率目標區間仍在3.75%至4%,但市場普遍預期12月會再升一次。美國的消費者物價指數(CPI)與生產者物價指數(PPI)漲幅都超出預期,讓主張再升息的委員有了依據。
港元拆息為什麼會跟著美國利率走
香港沒有獨立的貨幣政策,港元與美元掛鉤,聯準會的利率決定會透過聯繫匯率制度傳導到本地。恒生銀行在上調香港2026年GDP增長預測至4.4%的同時,明確指出港元拆息(HIBOR)在第四季大部分時間會維持在目前水平附近,理由是聯準會仍為進一步加息保留可能性。
這對港股的影響是間接但實在的。拆息高企,代表企業與投資者的融資成本上升,股票估值模型裡的折現率跟著提高,尤其是依賴長遠期現金流的成長股。美國十年期國債殖利率(債券的殖利率)近期明顯走高,這個水平本身就對全球風險資產構成壓力。港股的估值折現,很難在這種環境下大幅擴張。
本地經濟復甦能不能撐住盈利
恒生把香港2026年GDP增長預測上調到4.4%,比先前高0.4個百分點,連續第二季上調,部分反映上半年經濟按年增長5.1%的強勁表現。AI帶動的貿易擴張是主要支撐。但恒生同時提醒,出口強勁對本地經濟活動的提振證據有限,不少結構性挑戰仍制約復甦。
這裡存在一個需要正視的落差。宏觀經濟數據轉強,不等於上市公司的盈利同步改善。恒生預計2026年下半年增長率會回落至3.8%,2027年進一步放緩至2.8%,基數效應是原因之一。住宅樓市復甦若受挫,更是下行風險。換句話說,GDP數字亮眼,但企業獲利的傳導鏈條還有斷點。
另一種解讀:經濟復甦會蓋過利率壓力
比較合理的另一種看法是,香港上半年經濟反彈夠強,財富效應帶動消費,加上AI相關貿易擴張,盈利增長可以消化估值壓力。這個說法有其道理,恒生確實連續兩季上調預測。但恒生自己也指出,訪港旅客增長尚未縮小與本地居民出境旅遊的差距,新增消費可能「外溢」到其他市場,對本地經濟的提振有限。
目前的資料還看不出南向資金(經港股通流入香港市場的資金)有持續大幅流入的跡象,指數在23000點附近的窄幅波動,更像是觀望而非佈局。若要確認復甦論點成立,需要看到企業財報的盈利指引同步轉強,而不只是宏觀數據。
結論:利率傳導壓住估值,盈利決定反彈空間
港股目前的拉鋸,本質是利率壓力與經濟復甦兩股力量的角力。只要聯準會12月再加息的預期存在,HIBOR維持高企,港股估值就缺乏大幅擴張的基礎。這是判斷的核心。
會推翻這個判斷的條件有兩個:一是美國通脹數據明顯降溫,讓聯準會放棄12月加息,HIBOR隨之回落;二是香港企業公布財報時,盈利增長與指引明顯優於宏觀數據所暗示的水平。在這兩個條件出現之前,指數在23000點附近的整理,與其說是突破前的蓄勢,不如說是市場在等待更明確的訊號。對讀者而言,與其猜測指數方向,不如把注意力放在個股的盈利驗證與融資成本敏感度上。