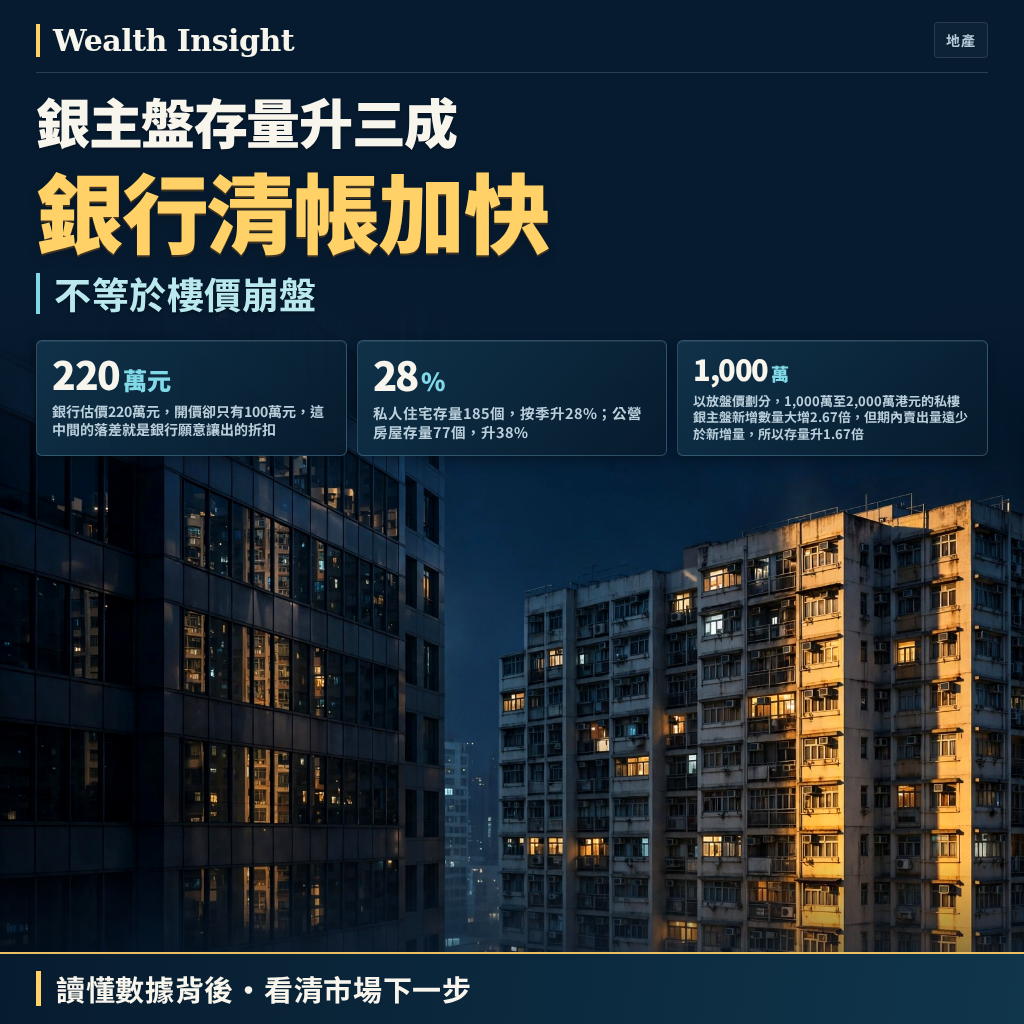
香港住宅銀主盤存量正在變長。中原地產研究部統計,截至2026年9月,整體住宅銀主盤存量升至262個,按季多30%,是2022年第四季有記錄以來15個季度最大的按季增幅。我的判斷是:這批單位反映銀行處理違約房貸的節奏加快,以及部分業主的供款能力已經到極限,但它還不足以證明整個香港樓價正在崩塌。最強的理由是,升幅集中在特定價位與區域,而且低價單位仍有成交,並非全面擴散。
銀行在清帳,不是在恐慌拋售
業主斷供後,房貸的抵押品被沒收成為銀主盤,銀行的目標是回收資金、降低壞帳,而不是賣到最高價。所以銀主盤的開價與成交價,往往比同區市價低一截。屯門掃管笏的緹岸(前稱恆大.珺瓏灣)就是典型:一伙實用面積206平方呎的開放式連花園單位,拍賣開價僅100萬元,每平方英呎約4,854元,而原業主2020年12月買入價是407.9萬元,當時每平方英呎逼近2萬元。銀行估價220萬元,開價卻只有100萬元,這中間的落差就是銀行願意讓出的折扣。
誰付出代價?當然是原業主,帳面損失以百萬元計。誰得益?承接的買家以遠低於當年買入價的金額入市,銀行雖然虧損,但至少回收部分資金。至於同區其他業主,則要承受這類低價成交對心理價位的拉扯。緹岸這類單位的極端蝕讓,部分來自產品本身的限制:實用面積只有200多平方呎的開放式戶,當年以高每平方英呎價格買入,抗跌能力本來就弱。
升幅集中在中價位,九龍最明顯
把262個存量拆開看,訊號更清楚。私人住宅存量185個,按季升28%;公營房屋存量77個,升38%。以放盤價劃分,1,000萬至2,000萬港元的私樓銀主盤新增數量大增2.67倍,但期內賣出量遠少於新增量,所以存量升1.67倍。相對地,500萬港元或以下的類別雖然新增也多,但賣出量不錯,存量升幅反而較小。這說明市場對低價上車盤仍有承接力,中價位單位的流動性卻在惡化。
分區來看,九龍區私人住宅銀主盤存量69個,按季大升57%,是三區中最高;港島升18%,新界升14%。九龍1,000萬至2,000萬港元類別新增4宗、只賣出1宗,存量因此急升3倍。另一個極端案例是東涌的世茂喜來登酒店及福朋喜來登酒店,被滙豐銀行委任接管人沒收後,以27億元售出,每平方英呎建築面積約4,426元,低於每平方英呎約1萬元的建造成本。這類商業物業的大幅折讓,與住宅市場是兩種不同的壓力來源,不應混為一談。
另一種解讀:這只是銀行加快處理
最合理的另一種解釋是,銀主盤增加不代表違約突然惡化,而是銀行臨近年尾加快處理存量。中原地產也提到,一手新盤低開搶客、二手成交受壓,令買家購買銀主盤的意欲下降,存量因此累積。這個說法有其道理,因為銀主盤的形成有時間落後,現在看到的存量,反映的是過去一段時間的違約與拍賣流程。
但兩種解讀可以並存。銀行加快處理是供給端的節奏,業主斷供是需求端的壓力,兩者同時存在。目前的資料還看不出哪一個力量更大,因為中原只公布存量與新增、賣出數量,沒有公布違約率或房貸拖欠比率。可以確定的是,如果第四季存量真的升到約300個水平,接近2025年第二季的高峰,那就不是單純的季節性處理,而是壓力仍在累積。
結論:銀主盤是落後指標,先看成交量再看價格
回到核心問題:銀主盤升三成,是不是香港樓價崩盤的前兆?我的答案是否定的,至少現在還不是。銀主盤是落後指標,它告訴我們過去的違約正在被處理,卻不預告未來的樓價走向。真正該看的是這批低價單位有沒有人接,緹岸一個224平方呎開放式戶以180萬元成交,較9年前買入價貶值57%,但確實賣得出;中價位單位的流動性會不會繼續惡化,特別是九龍區,也要一併觀察。
會推翻這個判斷的條件很明確:如果銀主盤存量連續幾季上升,同時二手成交量萎縮、買家完全不接低價盤,那就代表壓力已從個別業主擴散到整個市場。對一般讀者來說,這批銀主盤的存在提醒的是房貸槓桿的風險,而不是抄底的機會。任何考慮置業的人,都該把自己的收入穩定性與供款能力放在價格之前,因為緹岸的案例顯示,當年高每平方英呎價格買入的單位,跌起來可以非常深。