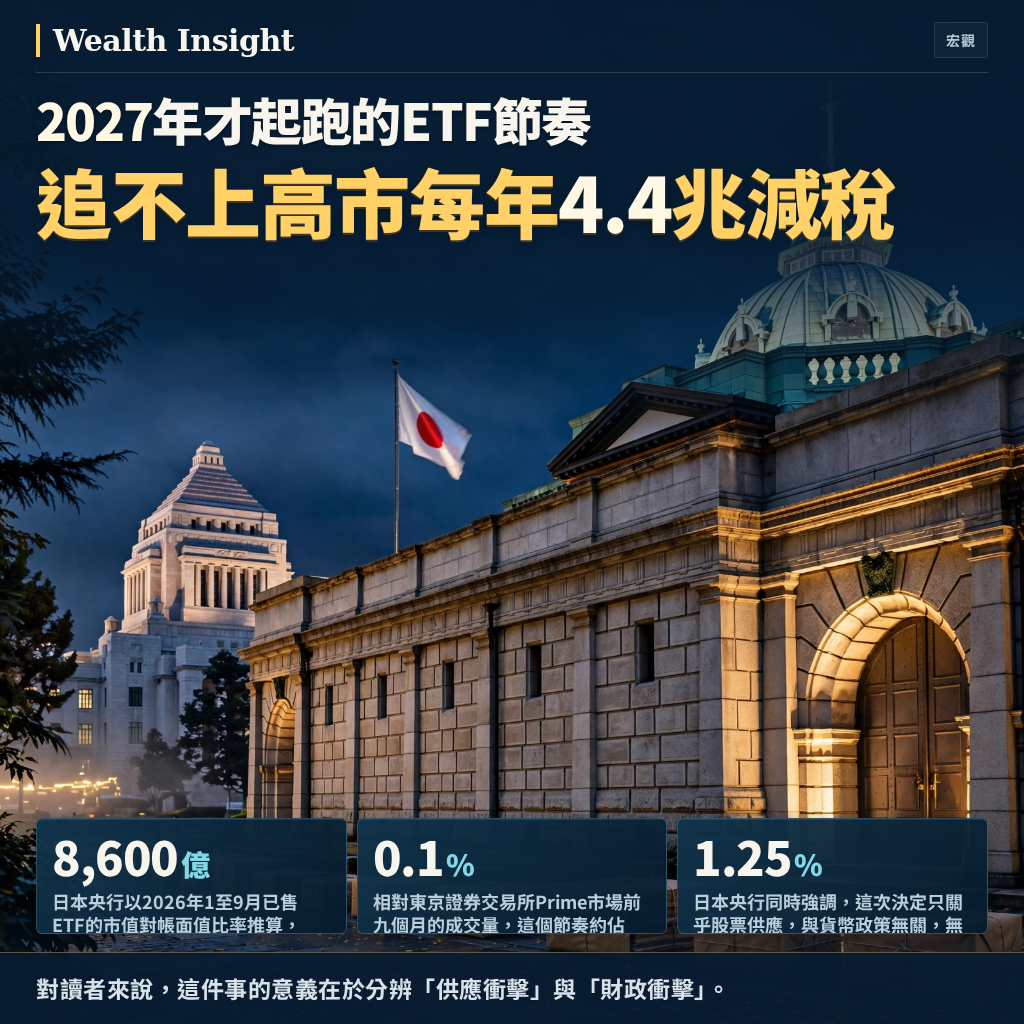
日本央行在10月30日決定,把ETF的年度出售規模從約3,300億日圓提高到8,600億日圓(帳面值),新節奏從2027年1月起實施。日股沒有因此大跌,投資人看起來接受了這件事。我的判斷是:短期賣壓可控,但這筆處分收益對高市早苗政府的財政缺口只是杯水車薪,真正的成本會落在日債與日圓身上。
8,600億日圓的賣壓,為何市場不緊張
先看規模。日本央行以2026年1至9月已售ETF的市值對帳面值比率推算,8,600億日圓帳面值約當一個更高的市值規模。相對東京證券交易所Prime市場前九個月的成交量,這個節奏約佔0.1%,高於2025年9月訂下的0.05%目標。兩個數字的參考期不同,不能直接當成翻倍解讀,但方向明確:供應確實增加。
市場之所以淡定,原因有兩個。第一,處分框架允許日本央行按市況調整或暫停,不是機械式倒貨。第二,2026年1月以來的出售一直順利,沒有造成明顯衝擊,同期市場成交量也在擴大。日本央行同時強調,這次決定只關乎股票供應,與貨幣政策無關,無擔保隔夜拆款利率目標維持在1.25%附近。這句話要認真看待:ETF出售不等於升息,日圓借款成本不會因此直接上升。
處分收益填不了高市的財政缺口
財務大臣片山皋月說,加速出售會擴大日本央行上繳的剩餘款,這一點沒有錯。但把數字放在一起看,落差就出來了。高市早苗規劃的食物稅減稅,估計每年減少政府收入約4.4兆日圓;而ETF出售即使全數轉化為收益,也只是缺口的一小部分,何況處分收益還不是穩定的稅收來源。
更值得看的是利息。美國10年期國債殖利率(債券的到期收益率)在4.94%附近,日本自身的借款成本與債務付息也在上升。減稅減少收入、利息增加支出,兩頭擠壓之下,政府最終仍要靠發債融資。這就是為什麼日股可以對ETF出售無動於衷,日債卻要為財政路線重新定價。
日圓與槓桿資金的連動
美元兌日圓在10月23日報156.9日圓,日圓偏弱。CFTC數據顯示,日圓槓桿基金淨倉在10月27日為-14,630張合約,較一週前的-22,890張收斂,但一年前是-46,415張。空頭部位明顯減少,不代表轉為看多日圓。
如果ETF出售令股市波動放大,槓桿投資人面對追繳保證金時,可能被迫同時減碼其他資產。國際清算銀行(BIS)在2024年9月的回顧中,就以2024年8月的日圓升值、套息交易平倉與股市震盪為例,說明壓力如何傳導到加密資產。日本央行持有的是日股ETF、不是比特幣,但去槓桿的傳染路徑確實存在。